美股交易入門
投資組合太集中了嗎?拆開 ETF 持股,算出單一股票與產業的真實比重
同時買了 S&P 500 ETF、那斯達克 100 ETF 和個股,看起來很分散,拆開後同一家公司可能佔了四分之一。用 IVV、QQQ 官網公布的持股權重,示範單一公司真實曝險、產業比重與有效持股數怎麼算,以及超標後怎麼調整。
帳戶頁面顯示你持有三樣東西:一檔 S&P 500 ETF、一檔那斯達克 100 ETF,再加一檔個股,看起來很分散。但把 ETF 裡面裝的股票拆開來算,同一家公司可能同時出現在三個地方,實際押在它身上的比例比帳面上高得多。這篇示範怎麼用自己的持倉和 ETF 發行人公布的持股表,十幾分鐘內算出真實的集中度。
開始前準備:持倉市值與 ETF 持股表
- 你的持倉清單:到券商或交易平台的「持倉/資產」頁,抄下每一檔的目前市值(不是買入成本)。若你把一部分交易資金放在穩定幣或現金,也一併列出,它們同樣是部位。
- 每檔 ETF 的持股表:到發行人官網該基金頁面找「Holdings」,記下前十大持股權重和資料日期。持股每天變動,日期要寫下來。
- 一個試算表或紙筆即可,下面的算式都只有乘法和加法。
第一步:把每檔持倉換成權重
權重 = 該檔市值 ÷ 全部持倉市值合計。
下面用一個假設組合示範(金額是假設的,ETF 權重是真實公布數字),總值 10,000 美元:
| 持倉 | 市值(美元) | 帳面權重 |
|---|---|---|
| IVV(S&P 500 ETF) | 5,000 | 50% |
| QQQ(那斯達克 100 ETF) | 3,000 | 30% |
| NVDA(輝達個股) | 2,000 | 20% |
只看這張表,最大的單一公司部位是 NVDA 的 20%。這個數字是錯的,原因在下一步。
第二步:拆開 ETF,算單一公司的真實曝險
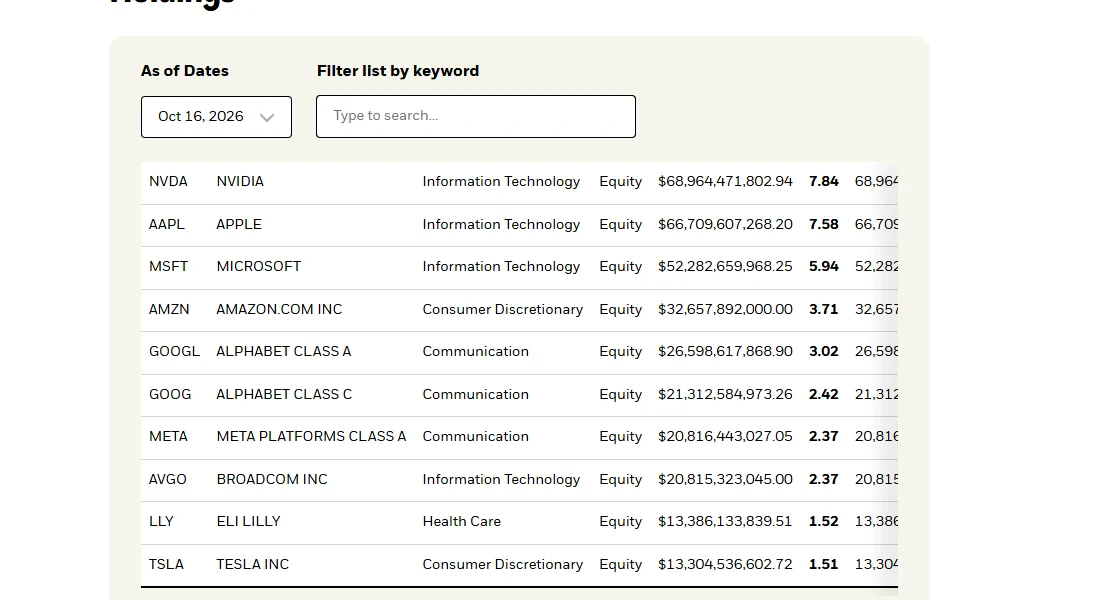
上圖是 iShares IVV 官網的持股表,資料日期 2026-10-16:NVIDIA 7.84%、Apple 7.58%、Microsoft 5.94%,前十大合計 38.28%。
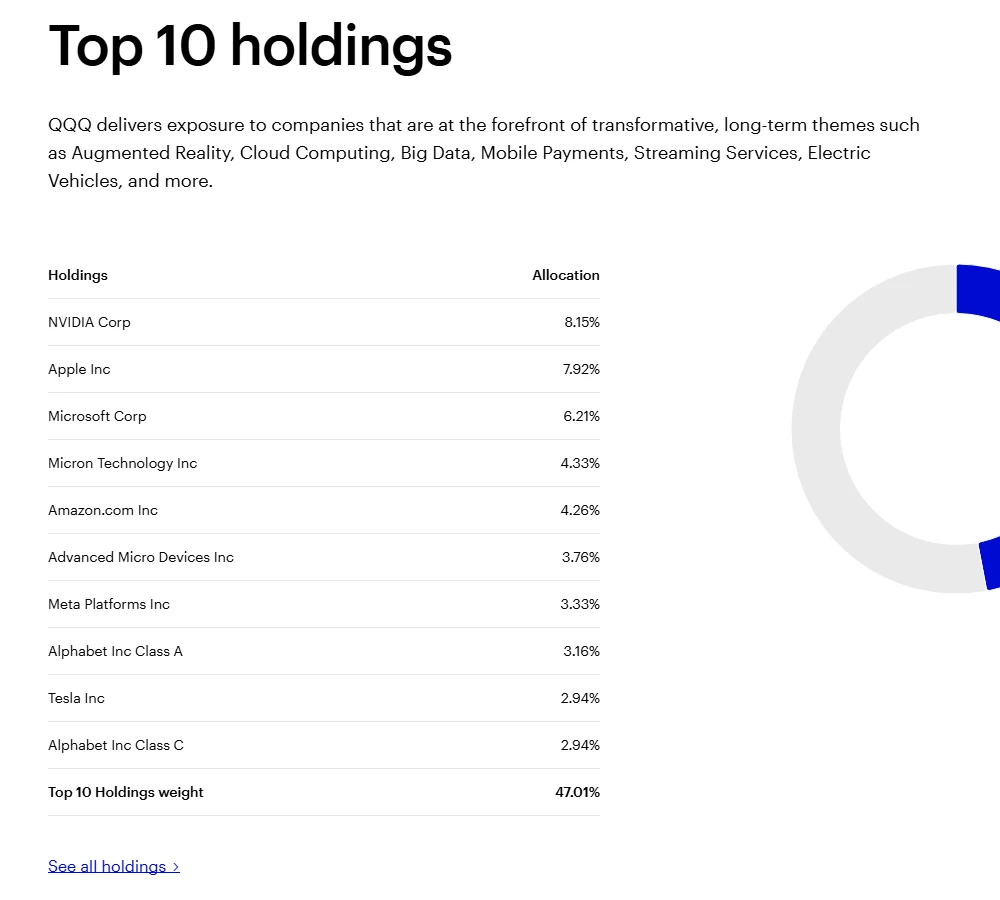
Invesco QQQ 官網標示的資料日期是 2026-10-17:NVIDIA 8.15%、Apple 7.92%、Microsoft 6.21%,前十大合計 47.01%。
算法:某公司真實曝險 = Σ(每檔 ETF 市值 × 該公司在 ETF 中的權重)+ 直接持有的市值。
| 公司 | 經由 IVV | 經由 QQQ | 直接持有 | 合計 | 佔組合 |
|---|---|---|---|---|---|
| NVIDIA | 5,000 × 7.84% = 392 | 3,000 × 8.15% = 244.5 | 2,000 | 2,636.5 | 26.4% |
| Apple | 5,000 × 7.58% = 379 | 3,000 × 7.92% = 237.6 | 0 | 616.6 | 6.2% |
| Microsoft | 5,000 × 5.94% = 297 | 3,000 × 6.21% = 186.3 | 0 | 483.3 | 4.8% |
帳面 20% 的 NVDA,拆開後是 26.4%。這個組合超過四分之一的錢綁在同一家公司身上,NVDA 跌 30%,整個組合光從這一檔就少掉約 7.9%(26.4% × 30%)。
只需要拆前十大就夠用:權重更小的成分股對結果影響很有限,而且前十大是發行人頁面一定會列出的部分。
第三步:再看產業有沒有擠在一起
單一公司不集中,不代表產業不集中。兩個官網都有產業分布:
- IVV「Information Technology」佔 38.28%(資料日期 2026-10-15)。
- QQQ「Technology」佔 68.01%(資料日期 2026-09-30)。
同樣的假設組合:5,000 × 38.28% + 3,000 × 68.01% + 2,000(NVDA 屬資訊科技)≈ 5,954 美元,約 59.5% 在科技類。
要注意:兩家發行人的產業分類口徑不完全相同,這裡的加總只能當近似值,用來判斷「是不是超過一半在同一類」,不要拿去算到小數點。
第四步:用一個數字看「實際上等於持有幾檔」
持股都是個股時,可以把每檔權重平方後加總,取倒數,得到「有效持股數」:
有效持股數 = 1 ÷ Σ(權重²)
假設你持有五檔個股,權重 40%、20%、15%、15%、10%:
0.4² + 0.2² + 0.15² + 0.15² + 0.1² = 0.16 + 0.04 + 0.0225 + 0.0225 + 0.01 = 0.255
1 ÷ 0.255 ≈ 3.9 檔。名義上五檔,分散效果只相當於平均持有不到四檔。如果五檔各 20%,結果正好是 5。這個數字比名義檔數小得越多,表示錢越集中在少數幾檔上。
持倉裡有 ETF 時,先用第二步把主要公司拆出來,再把拆出來的權重代進同一個算式。
多集中算太集中:一個可以對照的法規尺度
沒有一條適用於個人帳戶的法定上限,比例要看你自己能承受多大的單一事件虧損。如果需要一把外部尺,美國《1940 年投資公司法》第 5(b)(1) 條對「分散型」基金的定義可以參考(條文全文):
- 基金至少 75% 的資產中,投資任何單一發行人的金額不得超過基金總資產的 5%,也不得超過該發行人有表決權股份的 10%。
- 剩下的 25% 不受這個 5% 限制。這就是為什麼 IVV 被標示為「diversified」,NVIDIA 仍可佔 7.84%。
- 同條 (c) 款:因為股價上漲而超標,不會讓基金失去分散型資格;只有「新買進」造成超標才算。
拿這把尺看上面的假設組合:單一公司 26.4%,遠超過基金對「分散」的定義。這不代表你不能這樣配,而是你應該清楚自己承擔的是單一公司風險,而不是以為自己買了大盤。
檢查出太集中之後怎麼調整
- 先寫下上限,再動手。例如「單一公司真實曝險不超過 10%」「單一產業不超過 40%」,數字依你自己的承受度定,寫進交易紀錄裡,避免看行情臨時改口。交易日誌與部位大小的寫法有現成的欄位可以套用。
- 新資金優先買權重偏低的部分。不賣只補,不會產生賣出成本,適合超標幅度不大的情況。
- 超標太多才減碼,用限價單分批賣,避免在盤前盤後或流動性差的時段用市價單。
- 換 ETF 前先比對持股重疊。從 QQQ 換到另一檔「科技」或「成長」主題 ETF,前十大可能幾乎一樣,拆完之後集中度沒有變。
- 別用槓桿 ETF 來「分散」。兩倍、三倍產品放大的是同一個指數的曝險,持有越久偏離越大,見槓桿和反向 ETF 為什麼不適合長期持有。
常見算錯的地方
- 用買入成本算權重:漲最多的那一檔,成本權重最低、市值權重最高,正好把最集中的部位藏起來。一律用目前市值。
- 只看 ETF 的名稱:「S&P 500」和「那斯達克 100」名稱不同,前三大公司卻相同。
- 混用不同日期的持股表:兩檔 ETF 的資料日期可以差一兩天,但不要拿一個月前的表和今天的比;寫下每張表的日期。
- 忘了把交易資金算進去:放在穩定幣裡等著下單的錢也是部位,而且有它自己的集中風險,見用穩定幣當交易資金有什麼風險。
- 同一公司的兩類股票分開算:Alphabet 在兩檔 ETF 裡都分成 Class A、Class C 兩行,加總時要合併成一家公司。
多久檢查一次
不需要每天算。比較合理的時機是:每次大額入金或賣出之後、某一檔漲跌明顯改變了它在組合裡的比重時,以及你準備換一檔 ETF 之前。每次重算都重新下載最新的持股表,舊表上的權重會隨股價漂移。