
美股交易入門
槓桿和反向 ETF 為什麼不適合長期持有?兩倍 ETF 放一年為何沒有兩倍報酬
指數漲一年,兩倍 ETF 卻沒漲到兩倍;反向 ETF 想避險卻先虧錢。用 SSO、SDS 官網公布的真實報酬與可自行驗算的例子,說明每日重新調整與波動耗損,以及已持有時怎麼檢查、怎麼處理。
指數漲了一年,手上的兩倍槓桿 ETF 卻沒有漲到兩倍;或是買了反向 ETF 想避險,跌勢沒等到,淨值先少了一截。這不是基金出錯,而是這類產品的設計目標本來就只管「一天」。
這篇用美國發行人官網公布的真實報酬,說明槓桿與反向 ETF 為什麼放久了會偏離倍數、什麼情況偏離最大,以及已經持有的人該怎麼檢查、怎麼處理。
槓桿與反向 ETF 的「兩倍」只承諾一天
以 ProShares Ultra S&P500(SSO)為例,產品頁寫的目標是:在扣除費用前,提供 S&P 500 每日表現的 2 倍。反向的 ProShares UltraShort S&P500(SDS)則是每日表現的 −2 倍。
關鍵在「每日」。基金每天收盤後會重新調整部位,讓隔天的曝險重新回到淨值的 2 倍(或 −2 倍)。所以:
- 持有一天:報酬大致是指數的 2 倍或 −2 倍(扣費前)。
- 持有超過一天:報酬是每天報酬連乘的結果,和「期間指數報酬 × 2」不是同一件事。
發行人自己在產品頁就寫明了這一點:
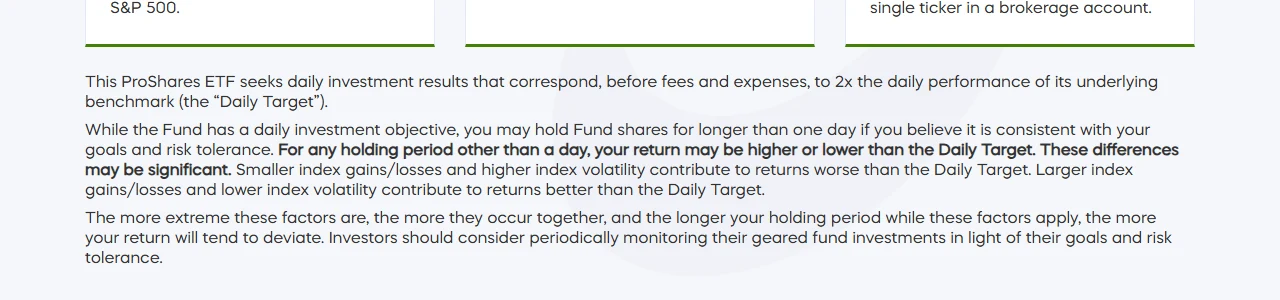
原文重點有三句:持有期間不是一天時,報酬可能高於或低於每日目標,而且差異可能很大;指數漲跌幅小、波動大時,表現會差於目標;指數漲跌幅大、波動小時,表現會好於目標。持有期越長、這些因素越極端,偏離越大。
自己算一次:指數回到原點,兩倍 ETF 卻虧錢
以下是假設數字,方便你自己用計算機驗算。假設指數從 100 點開始,第一天漲 10%,第二天跌 10%:
| 第一天 | 第二天 | 兩天後 | 兩天報酬 | |
|---|---|---|---|---|
| 指數 | +10% → 110 | −10% → 99 | 99 | −1% |
| 2 倍 ETF(淨值從 100 起算) | +20% → 120 | −20% → 96 | 96 | −4% |
| −2 倍 ETF(淨值從 100 起算) | −20% → 80 | +20% → 96 | 96 | −4% |
指數只跌 1%,兩倍 ETF 跌了 4%,「指數的兩倍」應該是 −2%。反向 ETF 也沒有賺到 2%,同樣是 −4%。正向、反向兩邊同時虧,這就是常說的波動耗損:來回震盪的行情,每一次重新調整都在「漲了之後加碼、跌了之後減碼」,結果高買低賣。
反過來,如果指數連續 10 天每天漲 1%:指數累計 1.01¹⁰ − 1 ≈ +10.46%;兩倍 ETF 是 1.02¹⁰ − 1 ≈ +21.90%,比 2 × 10.46% = 20.92% 還多。這就是發行人說的「漲跌幅大、波動小時會好於目標」。
所以問題不是「長期一定虧」,而是長期報酬無法事先知道會是幾倍。你買它時心裡想的「指數漲 10% 我就賺 20%」,只在持有一天時成立。
看真實數字:一年下來 SSO 和 SDS 偏離多少
下面是 ProShares 官網公布、截止 2026-09-30 的年化淨值報酬,指數報酬取自 iShares 官網 IVV 頁面同一截止日的 S&P 500 基準報酬(兩家發行人計算方式可能略有差異,作為量級比較使用):
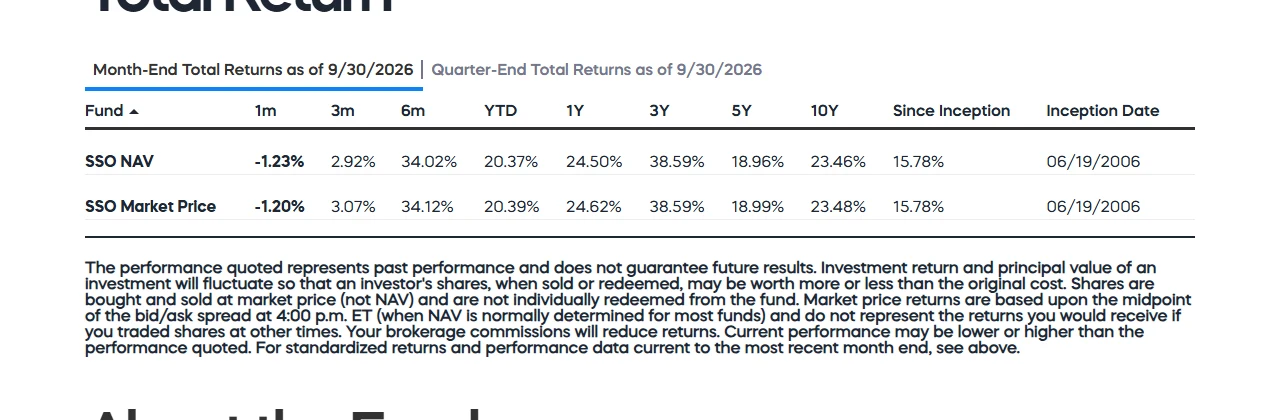
| 期間(年化) | S&P 500 | 指數 × 2 | SSO(2 倍)淨值 | 指數 × −2 | SDS(−2 倍)淨值 |
|---|---|---|---|---|---|
| 1 年 | 15.74% | 31.48% | 24.50% | −31.48% | −20.97% |
| 10 年 | 15.32% | 30.64% | 23.46% | −30.64% | −27.16% |
幾個可以直接讀出的事:
- SSO 一年報酬約 24.5%,不是 31.5%。差的約 7 個百分點,費用率(總費用率 0.88%、淨費用率 0.87%)只解釋得了一小部分,其餘來自每日重新調整與期間內的波動。
- SDS 一年跌了約 21%,沒有跌到 31%。看起來「虧得比預期少」,但對買反向 ETF 想避險的人,它仍然在指數上漲時持續虧錢。
- SDS 十年年化 −27.16%,換算累計大約剩下原本的 4%(0.7284¹⁰ ≈ 0.042)。在長期上漲的市場裡長抱反向 ETF,本金幾乎歸零。
這些數字只說明「偏離真實存在、方向不固定」,不代表未來也會偏離同樣幅度。
怎麼判斷你手上這檔該不該繼續放
已經持有的人,依序檢查:
- 確認產品類型:到發行人產品頁看目標敘述,有「daily」「2x」「−1x」「−2x」「3x」等字樣,就是每日重新調整的產品。基金名稱有 Ultra、UltraShort、Bull、Bear 也多半是。
- 看你當初買的理由:是想做一兩天的方向判斷,還是想「長期賺指數的兩倍」或「長期避險」?後兩者和產品設計不相符。
- 算出偏離:把你持有期間的 ETF 淨值報酬,和同期指數報酬 × 倍數相比。發行人產品頁的 Performance 表和指數提供者網站都有同一截止日的數字,方法可參考 ETF 追蹤差異怎麼算。
- 決定要不要調整:
- 偏離不大、仍是短線部位:設定好出場條件與檢查頻率,例如每天收盤後檢查一次。
- 原本是長期配置:考慮換成追蹤同一指數的一般(非槓桿)ETF,想要更高曝險就提高部位比重,而不是靠每日重新調整的產品。
- 原本是避險:先確認你要避的是哪個部位、多大金額、多長時間;長期避險改為降低原部位,通常比長抱反向 ETF 更好控制。
- 換之前算成本:賣出與買入的買賣價差、手續費、可能的稅務影響都要算進去。
如果真的要用:短期使用時的幾條界線
- 部位大小先定:兩倍產品一天的波動約是指數的兩倍,部位比重要相應縮小。部位怎麼算可以參考 交易日誌與部位大小的設定方法。
- 事先寫好出場條件:價格、時間(例如最多持有幾個交易日)兩個條件都寫,觸發就執行。
- 震盪盤避開:耗損在來回震盪時最大,看不出方向的時候不要用。
- 用限價單:槓桿與反向 ETF 在盤前盤後或流動性差時價差可能放大,下單前看買賣價差。
- 讀一次產品文件:發行人產品頁的 Prospectus 與「FAQs About Geared Funds」會說明調整機制、費用與風險。
一般 ETF 的挑選方式(指數、費用率、折溢價、流動性),可以參考 買 ETF 前要查的六項。
本文為一般教育資訊,不構成投資建議。SSO、SDS 數字取自 ProShares 美國官網產品頁,S&P 500 基準報酬取自 iShares 美國官網 IVV 產品頁,截止日均為 2026-09-30,查閱日 2026-10-14;過往績效不代表未來結果,請以發行人頁面當下顯示為準。文中「漲 10%、跌 10%」與「連漲 10 天」為假設例子,未計費用。