
美股交易入門
ETF 追蹤誤差怎麼看?基金報酬和指數差多少算正常
ETF 報酬比指數少一截,是正常費用還是基金沒做好?用 IVV 與 EEM 官網公布的基金淨值、指數報酬和費用率,示範追蹤差異怎麼算、多少算正常,以及差距超過費用率時去哪裡找原因。
買了一檔追蹤 S&P 500 或新興市場指數的 ETF,一年後對帳,發現基金報酬比指數少了一截。這是正常的費用,還是基金沒做好?答案不靠感覺,靠同一份資料上的三個數字:基金淨值報酬、指數報酬、費用率。
這篇用兩檔 ETF 發行人官網公布的真實數字示範怎麼算、怎麼判斷,以及差距太大時該去哪裡找原因。
先分清楚:追蹤差異和追蹤誤差不是同一個數字
中文常把兩個概念都叫「追蹤誤差」,但它們回答的問題不同:
| 名稱 | 英文 | 怎麼算 | 回答什麼問題 |
|---|---|---|---|
| 追蹤差異 | tracking difference | 同一期間的基金報酬 − 指數報酬 | 這段時間我實際少賺(或多賺)多少 |
| 追蹤誤差 | tracking error | 多期追蹤差異的標準差 | 基金跟指數走得穩不穩,偏差忽大忽小嗎 |
對一般投資人,追蹤差異比較直接:它就是你持有期間真正被吃掉的報酬。追蹤誤差高代表偏差不穩定,但一檔基金可以每年穩定落後 1%(誤差很小、差異很大),也可以忽前忽後但平均沒落後。兩個都看,判斷才完整。
動手算:從發行人官網找到三個數字
美國 ETF 發行人的產品頁通常有一張「Performance」表,把基金和基準指數放在同一張表、同一截止日。以 iShares 產品頁為例:
- 打開產品頁,往下找到 Performance,選 Average Annual(年化)。
- 確認 As of Dates 的截止日。比較時基金和指數必須是同一個日期。
- 讀三列:Total Return (%)(以淨值計算的基金報酬)、Market Price (%)(以市價計算)、Benchmark (%)(基準指數)。
- 在同頁 Key Facts 找 Expense Ratio(費用率)。
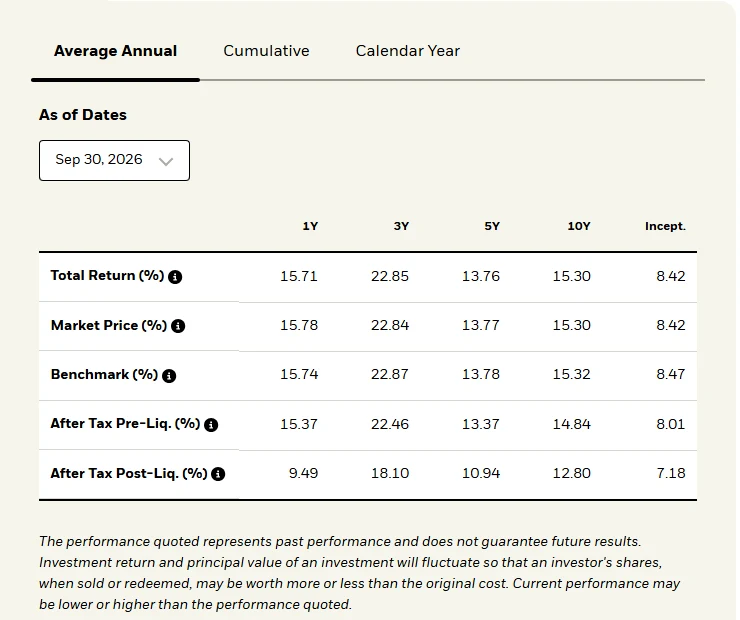
以 iShares Core S&P 500 ETF(IVV)為例,截止 2026-09-30、基準為 S&P 500 Index、費用率 0.03%:
| 期間(年化) | 基金淨值報酬 | 指數報酬 | 追蹤差異 |
|---|---|---|---|
| 1 年 | 15.71% | 15.74% | −0.03 |
| 3 年 | 22.85% | 22.87% | −0.02 |
| 5 年 | 13.76% | 13.78% | −0.02 |
| 10 年 | 15.30% | 15.32% | −0.02 |
每一期的落後都在 0.02 到 0.03 個百分點之間,和 0.03% 的費用率幾乎一致,而且很穩定。這就是一檔追蹤品質好的指數 ETF 長的樣子:落後幅度約等於費用率,各期間差不多。
多少算正常:用費用率當尺
沒有一個對所有 ETF 通用的「正常值」。比較實際的判斷方式是拿追蹤差異和費用率比:
- 落後幅度 ≈ 費用率,各期間穩定:正常,你付的就是這筆管理成本。
- 落後明顯大於費用率:基金在費用之外還有別的損耗,要去找原因。
- 落後小於費用率,甚至跑贏指數:可能有證券借貸收入、稅務處理差異等因素抵銷。不一定是好事,也要知道原因,因為這類收入不保證持續。
再看第二個例子。iShares MSCI Emerging Markets ETF(EEM),基準是 MSCI Emerging Markets Index (Net),費用率 0.72%,同樣截止 2026-09-30:
| 期間(年化) | 基金淨值報酬 | 指數報酬 | 追蹤差異 | 超出費用率的部分 |
|---|---|---|---|---|
| 1 年 | 28.07% | 29.22% | −1.15 | 約 0.43 |
| 3 年 | 23.47% | 24.07% | −0.60 | 低於費用率 |
| 5 年 | 8.31% | 8.94% | −0.63 | 低於費用率 |
| 10 年 | 8.40% | 9.08% | −0.68 | 低於費用率 |
3 年、5 年、10 年的落後都在 0.72% 費用率附近,屬於「主要是費用」;但最近 1 年落後 1.15 個百分點,比費用率多出約 0.43。單看一年不能下結論,但這就是值得去查的訊號。另外要注意,指數名稱裡的「(Net)」表示指數報酬已按指數編製規則扣除股息預扣稅,基金和指數在這一點上是同口徑比較。
落後超過費用率時,去哪裡找原因
ETF 的公開文件會說明影響追蹤的因素。查的順序:
- 招募說明書(Prospectus)的風險段落:找 Tracking Error Risk 或 Index-Related Risk,看基金是否用抽樣(不完全複製指數)、持有現金、或在某些市場有交易限制。
- 年報/股東報告(Annual Report / Shareholder Report):管理層對績效的討論會說明該年度基金與指數差異的來源。
- 同一頁的費用明細:有些基金除了管理費還有其他費用,看的是總費用率,不只是管理費。
文件都在發行人產品頁的「Literature」或「Documents」區。找不到合理說明、而且差距連續幾年都明顯大於費用率,就把它當成一個實際成本,和同指數的其他 ETF 比較後再決定要不要換。
市價報酬和淨值報酬又差在哪
上面算的是淨值報酬,反映基金管理得好不好。但你在交易所買賣,拿到的是市價報酬。EEM 1 年的市價報酬 27.51%,比淨值報酬 28.07% 低了 0.56 個百分點,代表這段期間 ETF 在市場上的價格相對淨值(折溢價)有變化。
對投資人而言,實際體驗到的落後 = 追蹤差異 + 你買入和賣出那兩天的折溢價 + 買賣價差和交易費用。後面幾項怎麼查、怎麼避開,可以看買 ETF 前要查的六項:指數、費用率、折溢價與流動性和盤前盤後下單時的價差與滑價檢查。
自己核對時常犯的四個錯
- 截止日不同:拿基金的 6 月 30 日報酬比指數的 9 月 30 日報酬,差距毫無意義。一定要用發行人同一張表、同一個 As of Date。
- 拿市價報酬當基金績效:市價報酬混進了折溢價,評估追蹤品質要看淨值(Total Return / NAV)。
- 只看一年:單一年份可能受特殊事件影響。至少並排看 1、3、5 年,看偏差是一次性還是長期。
- 比錯指數:同樣叫「新興市場」,MSCI 和 FTSE 的指數成分不同;同樣是 S&P 500,有價格指數和總報酬指數。以基金文件寫明的 benchmark 為準。
看完數字,下一步怎麼做
- 把你持有或想買的 ETF,按上面的方法抄下 1、3、5 年的淨值報酬、指數報酬和費用率。
- 算出每期追蹤差異,和費用率比。
- 落後約等於費用率:繼續持有,追蹤品質不是問題。
- 某一期明顯超出:去招募說明書與年報找原因;連續多期超出且無合理說明,列出追蹤同一指數的其他 ETF,用相同截止日比較追蹤差異和費用率。
- 決定換基金前,把賣出、買入的交易成本與可能的稅務影響算進去,費用和匯差的拆法可參考換匯與資產轉換成本怎麼算。
本文為一般教育資訊,不構成投資建議。文中 IVV 與 EEM 數字取自 iShares 美國官網產品頁,截止日 2026-09-30,查閱日 2026-10-12;基金過往績效不代表未來結果,數字會隨每月更新而變動,請以發行人頁面當下顯示為準。