
AQSH aksiyalariga kirish
Leveraged va inverse ETF ni uzoq ushlab tursa bo‘ladimi? 2x ETF bir yilda nega ikki baravar bermaydi
Indeks bir yil o‘sdi, 2x ETF esa ikki baravar o‘smadi; inverse ETF himoya o‘rniga zarar keltirdi. SSO va SDS ning rasmiy daromadlari va o‘zingiz tekshira oladigan misol bilan kunlik qayta muvozanatlash, tebranish yemirilishi va qo‘lingizdagi fondni tekshirish tartibi.
Indeks bir yil davomida o‘sdi, lekin qo‘lingizdagi 2x leveraged ETF ikki baravar o‘smadi. Yoki pasayishdan himoyalanish uchun inverse ETF oldingiz, pasayish kelmadi, fond qiymati esa allaqachon kamaydi. Bu fondning xatosi emas: bunday mahsulotlar faqat bir kunlik natijani maqsad qiladi.
Quyida AQSH emitentining rasmiy sahifasidagi haqiqiy daromadlar bilan leveraged va inverse ETF uzoq ushlanganda nega koeffitsiyentdan chetlashishi, qachon bu farq eng katta bo‘lishi va allaqachon sotib olgan bo‘lsangiz nima qilish kerakligi ko‘rsatilgan.
"2x" va "−2x" faqat bir kun uchun
Masalan, ProShares Ultra S&P500 (SSO) mahsulot sahifasida maqsad shunday yozilgan: xarajatlardan oldin S&P 500 indeksining kunlik natijasining 2 baravari. ProShares UltraShort S&P500 (SDS) esa kunlik natijaning −2 baravarini maqsad qiladi.
Fond har kuni bozor yopilgandan keyin pozitsiyasini qayta muvozanatlaydi, toki ertangi kun uchun ta’sir yana sof aktiv qiymatining 2x (yoki −2x) qismi bo‘lsin. AQSH bozori Nyu-York vaqti bilan 16:00 da yopiladi — bu Toshkentda AQSHda yozgi vaqt amal qilganda tungi 01:00, qishki vaqtda 02:00. Ya’ni har kecha siz uxlayotganingizda yangi "boshlang‘ich nuqta" qo‘yiladi.
- Bir kun ushlasangiz: natija taxminan indeks natijasining 2x yoki −2x qismi (xarajatlardan oldin).
- Bir kundan ortiq ushlasangiz: natija har kunlik daromadlarning ketma-ket ko‘paytmasi bo‘ladi va "davr bo‘yicha indeks daromadi × 2" ga teng bo‘lmaydi.
Emitentning o‘zi buni mahsulot sahifasida ochiq yozgan:
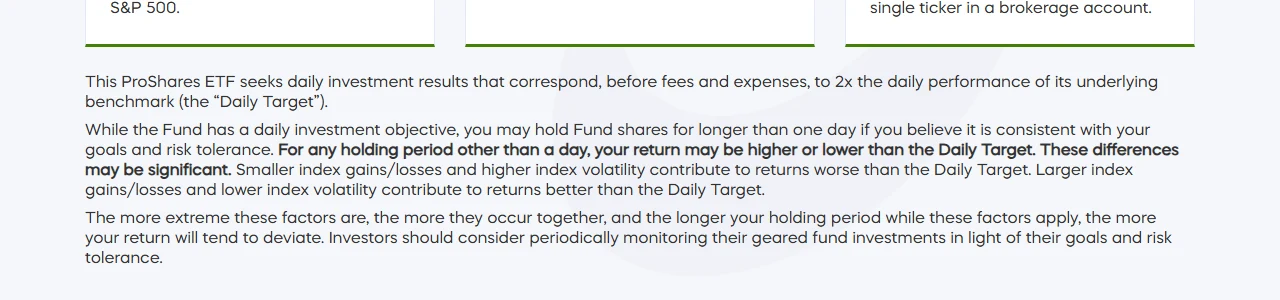
Asosiy uch fikr: ushlash muddati bir kun bo‘lmasa, daromad kunlik maqsaddan yuqori ham, past ham bo‘lishi mumkin va farq katta bo‘lishi mumkin; indeks kam o‘zgarib, ko‘p tebranganda natija maqsaddan yomonroq; indeks katta harakat qilib, tebranish past bo‘lganda natija yaxshiroq. Muddat qancha uzun bo‘lsa va bu omillar qancha kuchli bo‘lsa, chetlashish shuncha katta.
O‘zingiz hisoblab ko‘ring: indeks deyarli joyiga qaytdi, 2x ETF 4% yo‘qotdi
Quyidagi raqamlar faraz, kalkulyatorda tekshirishingiz uchun. Indeks 100 punktdan boshlanadi, birinchi kuni 10% o‘sadi, ikkinchi kuni 10% tushadi:
| 1-kun | 2-kun | Natija | |
|---|---|---|---|
| Indeks | +10% → 110 | −10% → 99 | −1% |
| 2x ETF (100 dan) | +20% → 120 | −20% → 96 | −4% |
| −2x ETF (100 dan) | −20% → 80 | +20% → 96 | −4% |
Indeks atigi 1% tushdi, "ikki baravar" −2% bo‘lishi kerak edi, lekin 2x ETF 4% yo‘qotdi. Inverse ETF ham 2% ishlab topmadi — u ham −4%. Ikkala tomon bir vaqtda zarar ko‘radi: bu tebranish yemirilishi (volatility decay). Har bir qayta muvozanatlashda fond o‘sishdan keyin ta’sirni oshiradi, tushishdan keyin kamaytiradi — amalda qimmat olib, arzon sotadi.
Teskari holat: indeks ketma-ket 10 kun har kuni 1% o‘ssa, indeks jami 1,01¹⁰ − 1 ≈ +10,46%, 2x ETF esa 1,02¹⁰ − 1 ≈ +21,90% — bu 2 × 10,46% = 20,92% dan ham ko‘p. Emitent aytgan "katta harakat va past tebranishda natija yaxshiroq" degani shu.
Demak gap "uzoq muddatda albatta zarar" emas, balki uzoq muddatli natija necha baravar bo‘lishini oldindan bilib bo‘lmasligida.
Haqiqiy raqamlar: SSO va SDS bir yilda qancha chetlashdi
Quyida ProShares rasmiy saytidagi 2026-09-30 holatiga yillik sof aktiv qiymati (NAV) daromadlari. Indeks daromadi iShares saytidagi IVV sahifasida xuddi shu sana uchun e’lon qilingan S&P 500 benchmark daromadidan olingan (ikki emitentning hisoblash usuli biroz farq qilishi mumkin, shuning uchun bu taqqoslash farqning miqyosini ko‘rsatish uchun):
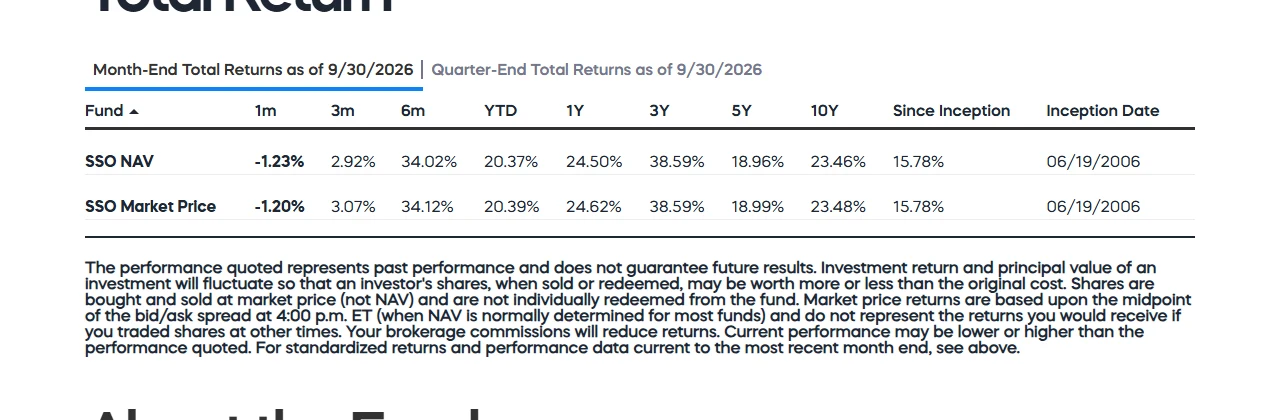
| Davr (yillik) | S&P 500 | Indeks × 2 | SSO (2x) NAV | Indeks × −2 | SDS (−2x) NAV |
|---|---|---|---|---|---|
| 1 yil | 15,74% | 31,48% | 24,50% | −31,48% | −20,97% |
| 10 yil | 15,32% | 30,64% | 23,46% | −30,64% | −27,16% |
Jadvaldan to‘g‘ridan-to‘g‘ri ko‘rinadi:
- SSO bir yilda taxminan 24,5% berdi, 31,5% emas. Taxminan 7 foiz punktlik farqning faqat kichik qismini xarajat koeffitsiyenti (yalpi 0,88%, sof 0,87%) tushuntiradi; qolgani kunlik qayta muvozanatlash va davr ichidagi tebranishdan.
- SDS bir yilda taxminan 21% tushdi, 31% emas. Bu "kutilganidan kam zarar"dek ko‘rinadi, lekin himoya uchun olgan odam indeks o‘sgan sari baribir pul yo‘qotaveradi.
- SDS ning 10 yillik yillik daromadi −27,16%. Jamlanganda boshlang‘ich pulning taxminan 4% i qoladi (0,7284¹⁰ ≈ 0,042). Uzoq o‘sayotgan bozorda inverse ETF ni ushlab turish kapitalni deyarli nolga tushiradi.
Bu raqamlar faqat chetlashish haqiqatan mavjudligini va yo‘nalishi doimiy emasligini ko‘rsatadi; kelajakda xuddi shu miqdorda bo‘ladi degani emas.
Qo‘lingizdagi fondni ushlab turish kerakmi: tekshiruv tartibi
- Mahsulot turini aniqlang. Emitent sahifasidagi maqsad tavsifida "daily", "2x", "−1x", "−2x", "3x" so‘zlari bo‘lsa — bu kunlik qayta muvozanatlanadigan mahsulot. Nomida Ultra, UltraShort, Bull, Bear bo‘lsa ham ko‘pincha shunday.
- Nima uchun olganingizni eslang. Bir-ikki kunlik yo‘nalish savdosi uchunmi, yoki "uzoq muddatda indeksdan ikki baravar ko‘p ishlash" yoxud "uzoq muddatli himoya" uchunmi? Keyingi ikkitasi mahsulot tuzilishiga mos emas.
- Chetlashishni hisoblang. Ushlagan davringizdagi ETF NAV daromadini o‘sha davrdagi indeks daromadi × koeffitsiyent bilan solishtiring. Bir xil sanadagi raqamlar emitent sahifasining Performance jadvalida bor; usul ETF indeksdan qancha ortda qolishini hisoblash maqolasida.
- Qaror qiling.
- Chetlashish kichik va bu qisqa muddatli pozitsiya bo‘lsa: chiqish sharti va tekshirish chastotasini belgilang, masalan har kuni ertalab Toshkent vaqti bilan kechagi yopilish natijasini ko‘ring.
- Uzoq muddatli joylashtirish bo‘lsa: o‘sha indeksni kuzatadigan oddiy (leveragesiz) ETF ga o‘tishni ko‘rib chiqing; ko‘proq ta’sir kerak bo‘lsa, kunlik qayta muvozanatlanadigan mahsulot o‘rniga pozitsiya ulushini oshiring.
- Himoya uchun bo‘lsa: qaysi pozitsiyani, qancha summani va qancha muddatga himoya qilayotganingizni aniqlang; uzoq muddatli himoya uchun asosiy pozitsiyani kamaytirish odatda inverse ETF ni ushlab turishdan boshqarishga osonroq.
- Almashtirishdan oldin xarajatni hisoblang. Sotish va sotib olishdagi spred, komissiya va so‘m–dollar konvertatsiyasi xarajatini qo‘shing.
Baribir ishlatsangiz: qisqa muddat uchun chegaralar
- Pozitsiya hajmini oldindan belgilang. 2x mahsulotning kunlik tebranishi indeksnikidan taxminan ikki baravar, shuning uchun ulushni mos ravishda kichraytiring. Hisoblash usuli: savdo jurnali va pozitsiya hajmi.
- Chiqish shartini yozib qo‘ying: narx bo‘yicha ham, vaqt bo‘yicha ham (masalan, ko‘pi bilan necha savdo kuni); shart bajarilsa — ijro eting.
- Yo‘nalishsiz bozorda ishlatmang. Yemirilish narx u yoq-bu yoqqa tebranganda eng katta.
- Limit order ishlating. Premarket, after-hours yoki likvidlik past paytda spred kengayishi mumkin; buyurtmadan oldin bid va ask farqini ko‘ring.
- Mahsulot hujjatini bir marta o‘qing. Emitent sahifasidagi Prospectus va "FAQs About Geared Funds" qayta muvozanatlash mexanizmi, xarajat va xatarlarni tushuntiradi.
Oddiy ETF tanlash (indeks, xarajat, premiya/diskont, likvidlik) bo‘yicha: AQSH ETF sotib olishdan oldingi 6 tekshiruv.
Ushbu maqola umumiy ta’limiy ma’lumot, investitsiya maslahati emas. SSO va SDS raqamlari ProShares AQSH rasmiy saytidagi mahsulot sahifalaridan, S&P 500 benchmark daromadi iShares AQSH saytidagi IVV sahifasidan olingan; barchasi 2026-09-30 holatiga, ko‘rib chiqilgan sana 2026-10-14. O‘tgan natijalar kelajakni kafolatlamaydi, emitent sahifasidagi joriy ma’lumotga qarang. "10% o‘sish, 10% tushish" va "10 kun ketma-ket o‘sish" — xarajatlarsiz faraziy misollar.