
美股交易入門
10-K、10-Q 和 8-K 分別看什麼?美股新手查財報的順序
先用年報建立全年基準,再查季報與重大事件。學會辨認報告期間、申報日、財務報表與附件,並用真實年報完成一次營收增長核算。
10-K、10-Q 和 8-K 分別看什麼?第一次研究美股公司,可以先用 10-K 建立全年基準,再用 10-Q 更新季度變化,最後查閱兩次定期報告之間發布的 8-K 重大事件。三份文件用途不同,不能只挑最新一份就當成完整財報。
本文的目標是讓你找到正確文件、辨認期間,並完成一筆可回查的數字核對。適用於採用這三種表格申報的美國上市公司;一般投資教育不等於個股買賣建議。資料核對日:2026 年 9 月 15 日。
開始前:準備公司身分與一張紀錄表
先備妥公司全名、股票代碼、官方投資人關係頁,以及 SEC 的 EDGAR 申報查詢入口。代碼不是充分證據:遇到同名公司、改名或多種上市證券,還要核對 CIK(SEC 用來識別申報人的編號)。閱讀公開文件通常不需要交易帳戶。
筆記先留六欄:公司、文件類型、報告期間、申報日、章節/頁碼、原始網址。每筆數字另記幣別、單位及比較基期。不了解營收與現金流的差別,可搭配美股基本面分析的閱讀順序;本文只處理文件定位與核對。
三種文件,分別回答三個問題
| 文件 | 主要回答 | 第一眼看哪裡 | 容易誤會的地方 |
|---|---|---|---|
| 10-K 年報 | 公司全年如何經營、承擔什麼風險? | Business、Risk Factors、MD&A、財務報表與附註 | 年度財務報表經審計,不代表未來獲利或股價有保證 |
| 10-Q 季報 | 年報之後,當季與年初至今有何改變? | 期間、財務報表、MD&A、風險與內控更新 | 其中的財務報表通常未經審計;單季與累計欄位不能混用 |
| 8-K 重大事件報告 | 兩次定期報告之間發生了什麼? | 事件日期、Item 編號、附件 | 不一定是財報;新聞稿附件也不能取代完整季報或年報 |
10-Q 一般對應財政年度前三季,第四季通常透過全年 10-K 披露,不能因找不到第四份 10-Q 就斷言漏報。多數 8-K 項目須在觸發事件後四個工作日內披露,但存在不同時限與例外,不能把四天套用到所有事件。文件用途見 SEC 的 EDGAR 研究指南,季度安排見 10-K/10-Q 閱讀說明。
第一步:先找到原件,分清申報日與報告期間
從公司官網進入 Investor Relations,再找 SEC Filings 或 Annual Reports。以下以蘋果官方 SEC Filings 頁示範入口:頁面提供 SEC Groupings 與 Select year 篩選欄,依需要尋找文件類型及年份;打開文件後,再以封面的 Form 與期間確認,不能只信下載檔名。
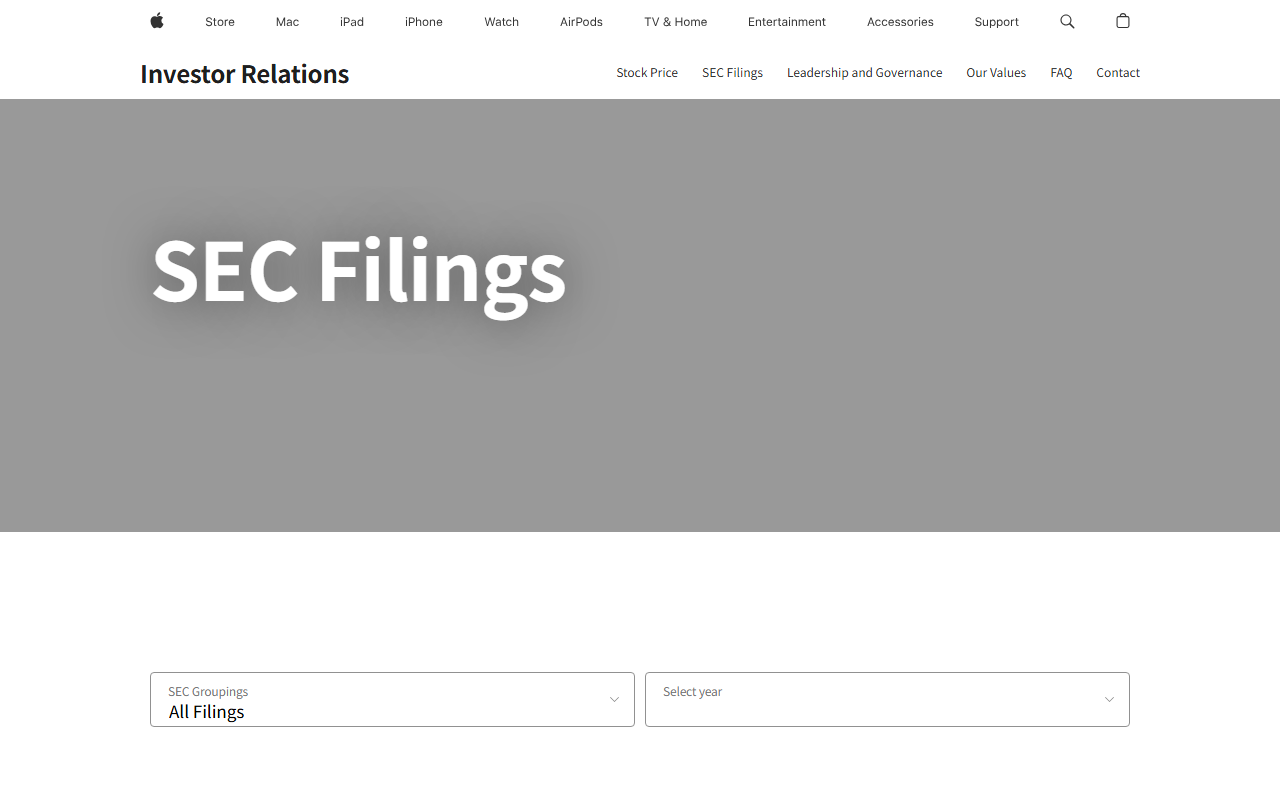
圖 1:2026 年 9 月 15 日擷取的蘋果官網英文原始介面,展示申報文件入口與篩選欄;不是繁中介面,也不是券商下單畫面。
另一條路是使用 SEC EDGAR,按公司名稱或 CIK 查申報文件。無法載入時,改用公司官網提供的同份原始文件;不要把搜尋摘要當作正文。
以蘋果 2025 年 10-K 為例,SEC 文件索引列的申報日是 2025 年 10 月 31 日,報告期間截至 2025 年 9 月 27 日。前者是送交日期,後者才是年度涵蓋範圍的終點。這只是特定年度的閱讀示例;研究公司當下狀況時,仍須加查後續文件。
第二步:10-K 先讀四處,留下可驗證的問題
依原件目錄找以下章節,頁碼會因公司而異:
- **Item 1 Business:**用一句話記下產品、客戶與主要收入來源。
- **Item 1A Risk Factors:**挑出會影響該收入來源的風險,寫清作用方式,不只抄「競爭激烈」。
- **Item 7 MD&A:**管理層如何解釋變化?把解釋與你自己的推論分開。
- **Item 8 財務報表與附註:**回查數字、會計口徑與審計報告。不要只看損益表,還要看資產負債表與現金流量表。
這個起點依據 SEC 的 10-K 章節說明。讀完至少留下一個待驗證問題,例如「營收增加是否也帶來營運現金流增加?」問題不是結論,答案要從同期間文件找。
第三步:用 10-Q 更新,先核對單季與累計
先看封面季度截止日,再看每張表的欄位。損益表可能同時列單季與年初至今,現金流量表常列年初至今累計;資產負債表則是某一天的餘額。三者時間含義不同。
比較營收時,用本年單季對上年同季,或本年累計對上年同期累計。若要從累計數推算第二季,只有在公司、單位、會計口徑及版本可比時,才可用「上半年累計-第一季」。不要把期末現金餘額用相同方式相減後稱為季度營收,也不要把單季結果直接乘四當作全年預測。
再讀 MD&A、附註、風險與內控更新,確認年報中的假設是否改變。財報電話會議可補充管理層的解釋,但應使用財報電話會的指引與問答筆記法,把已實現結果和未來預期分開。
第四步:讀 8-K 的事件與附件,不只看標題
先確認事件日期,再讀正文中的 Item。常見的閱讀入口包括:Item 2.02 業績與財務狀況、Item 3.01 上市資格通知、Item 4.02 既有財務報表不可再依賴。文件出現哪個 Item,便依該事件讀附件與後續更新;不是每份都有這些項目。
若 2.02 附財報新聞稿,還要找相應 10-Q/10-K 的完整報表與附註。若 4.02 說舊報表不可靠,先標記受影響期間,暫停用舊數字比較,等待更正資料;更正不一定與通知同時出現。上述項目與時限依據 SEC 的 8-K 閱讀指南。
上市資格通知、交易停牌與正式退市是不同事件。看到通知後,仍應核對交易所與公司公告;若已遇到停牌,可另查停牌後訂單的取消與重開風險。
計算示例:從原始年報核對一次營收增長
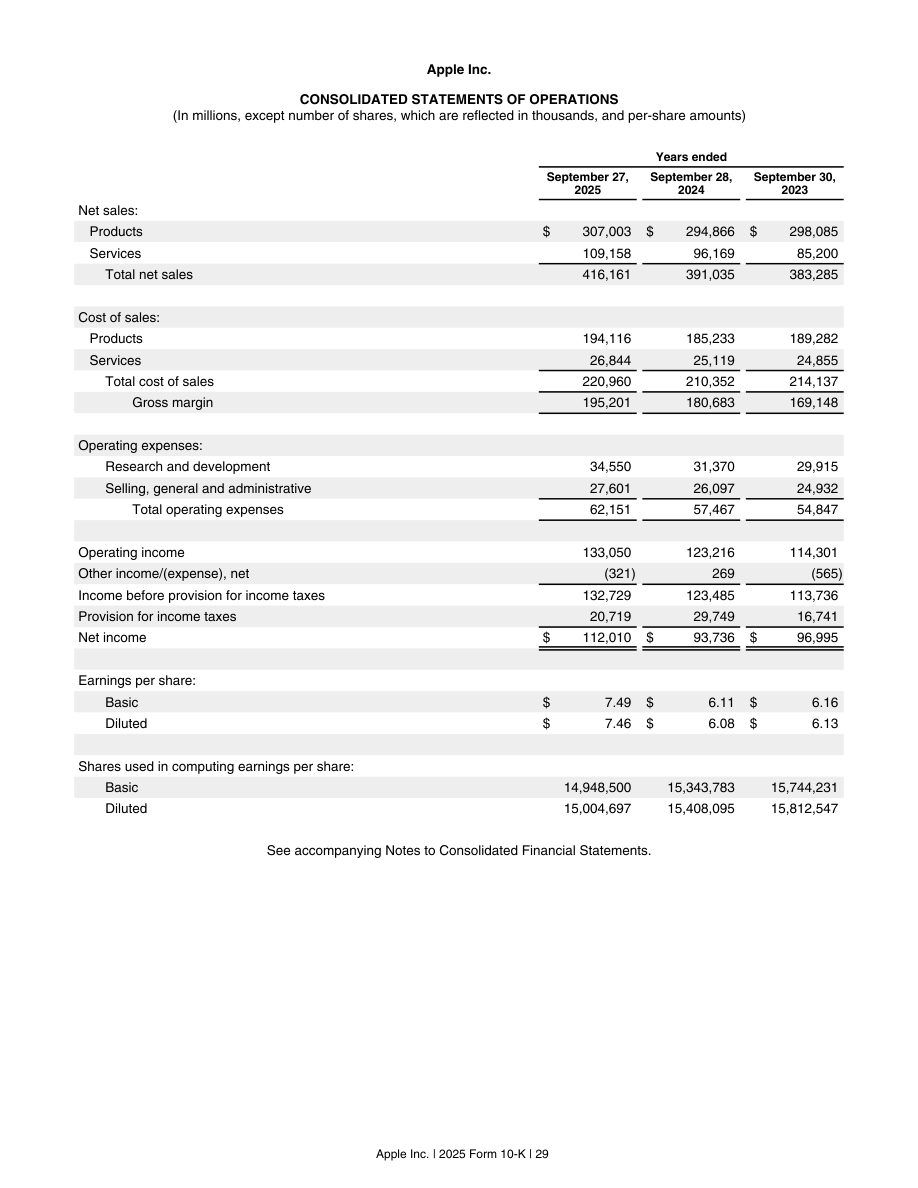
下圖是蘋果 2025 年 10-K 的合併損益表,報表印刷頁碼 29(PDF 第 32 頁)。本例只使用 Total net sales 一列;表頭的金額單位是百萬美元,每股金額與股數另有單位,不能混用。
圖 2:蘋果官方英文 10-K 原始 PDF 第 32 頁的直接渲染,報表頁碼 29;2025 與 2024 年度總淨銷售額用於下方計算,未翻譯或改寫圖中文字。
原數字為 2025 年度 416,161、2024 年度 391,035,單位均為百萬美元:
營收年增率 = (416,161 − 391,035) ÷ 391,035 × 100% ≈ 6.43%
你應在紀錄表寫下「10-K、2025 與 2024 財政年度、合併損益表 Total net sales、百萬美元、約 6.43%」,並附官方 PDF 原件或 SEC HTML 原件。這只能說明兩個年度的營收變動,不代表淨利也同樣成長,更不能推論下一年度表現或股票報酬。
找不到、算不回來或版本不同時怎麼辦?
- **公司只有 20-F/6-K:**先核對是否屬外國私人發行人。這類公司可能使用不同申報表格,不能硬找 10-Q;見前述 EDGAR 指南的 Foreign Private Issuers 章節。
- 看到 10-K/A、10-Q/A 或 8-K/A:「/A」表示修訂。讀清修訂範圍,將原件與修訂件一起保存;不能假設修訂件完整重刊所有內容,也不能把任何修訂都當作財務重編。
- **新聞稿與正式報表不同:**先核對 GAAP 與 non-GAAP、幣別、單位、期間及修訂情況。仍不一致就保留兩個來源,不自行拼成一個數字。
- **成長率與公告整數不同:**先看四捨五入與比較基期;上例約 6.43% 四捨五入到整數是 6%。基期為零時不能用這個除法,基期為負時也須說明指標意義。
- **已在 EDGAR 找到文件:**這代表可取得申報資料,不是 SEC 對內容準確性或投資價值的背書。
完成檢查表
- 公司名稱、代碼與申報人身分一致。
- 能說出 10-K、10-Q、8-K 各自要回答的問題。
- 每份文件的報告期間與申報日分開記錄。
- 數字附原始網址、章節、單位、基期與版本。
- 沒有把單季、累計、期末餘額或 GAAP/non-GAAP 混在一起。
- 已查年報之後的季報、重大事件與相關修訂。
- 至少完成一次可回算的比較,並記下尚未解答的風險問題。
做到這些,你便有一組能持續更新的研究底稿。文件提供判斷依據,但不替你決定是否買入,也不消除投資損失風險。