
AQSH aksiyalariga kirish
Moliyaviy natijalar konferensiyasi: prognoz va savol-javobni tinglashning 5 bosqichi
Emitentning investorlar bilan aloqalar sahifasidan boshlab, chorak davri, GAAP va non-GAAP hisob usuli, rahbariyat prognozi hamda tahlilchilar savol-javobini besh bosqichda tekshiring va qayta ko‘rib chiqish mumkin bo‘lgan xulosa yozing.
AQSH kompaniyasining moliyaviy natijalar konferensiyasini qanday tinglash kerak? Rahbariyat ohangini eshitiboq aksiya narxini taxmin qilishga shoshilmang. Yangi boshlovchi uchun foydaliroq natija — asl manbaga qaytib tekshirish mumkin bo‘lgan bir sahifalik qayd: qaysi raqamlar allaqachon amalga oshgan, qaysilari rahbariyatning kelajak prognozi, tahlilchilar nimani so‘ragan va qaysi fikrlar faqat sizning talqiningiz ekanini ajratib yozishdir.
Ushbu qo‘llanma shunday qaydni tayyorlashga yordam beradi, ammo kompaniyani to‘liq o‘rganish o‘rnini bosmaydi. Moliyaviy hisobot, biznes modeli va baholashni o‘qish tartibini hali tuzmagan bo‘lsangiz, avval AQSH aksiyasini fundamental tahlil qilish jarayoni bilan tanishing, keyin konferensiyani ayni chorakdagi o‘zgarishlarni to‘ldiruvchi manba sifatida ishlating. Ma’lumotlar 2026-yil 14-sentabr holatiga tekshirildi. Ushbu material umumiy investitsiya ta’limi uchun mo‘ljallangan va muayyan aksiya bo‘yicha tavsiya emas.
Boshlashdan oldin: to‘rtta asl manbani tayyorlang
Avval kompaniyaning rasmiy Investor Relations (investorlar bilan aloqalar, qisqacha IR) sahifasiga kiring. Qidiruv tizimidagi qisqa parcha, OAV xabari yoki manbasi noma’lum stenogrammani asosiy hujjat sifatida olmang. Eng ma’quli, quyidagilarni tayyorlash: moliyaviy natijalar press-relizi, moliyaviy hisobot yoki choraklik topshiruv hujjati, taqdimot, konferensiya audioyozuvi yoki vebtranslyatsiyasi va stenogramma. Qaysi fayllar berilishi, ular qancha saqlanishi va har chorakda konferensiya o‘tkazilishi kompaniyaga qarab farq qiladi; barcha emitentlarda majburiyat va format bir xil deb hisoblamang.
Kompaniyaning moliyaviy yili, chorak tugagan sana, natijalar e’lon qilingan sana, konferensiya sanasi va vaqt mintaqasini ham yozib qo‘ying. Moliyaviy yilning to‘rtinchi choragi har doim ham kalendar yilining to‘rtinchi choragiga to‘g‘ri kelmaydi. O‘zbekistondan jonli tinglasangiz, sana almashuvi va yozgi vaqtni hisobga olish uchun AQSH savdo vaqtlarini mahalliy vaqtga aylantirish qo‘llanmasini tekshiring; AQSHdagi 29-iyul sanasini o‘zingiz turgan joydagi ayni sana deb avtomatik yozmang.
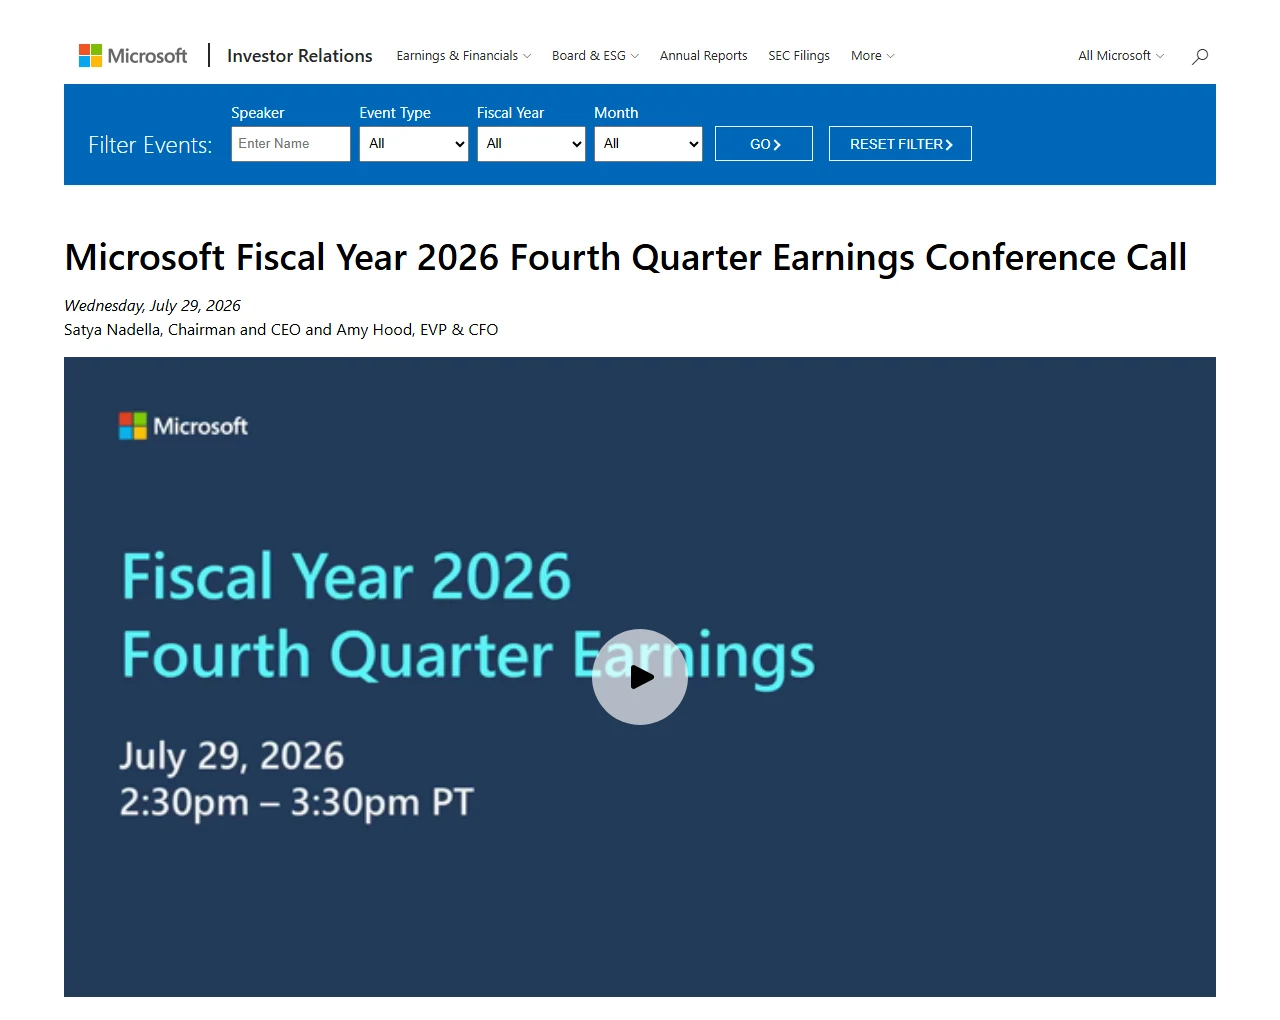
Rasm: 2026-yil 14-sentabrda olingan Microsoft Investor Relations saytining ingliz tilidagi asl IR sahifasi. Unda FY2026 Q4 konferensiyasi nomi, sana, ommaga ko‘rsatilgan ma’ruzachilar va yozuv pleyeri bor. Bu o‘zbek tilidagi tizim yoki broker interfeysi emas.
Ushbu misolni amalda ko‘rib chiqishda avval Microsoft konferensiyasining rasmiy sahifasidagi pleyerni oching, so‘ng uning ostidagi Transcript bo‘limidan foydalaning: avval Prepared remarks qismini, keyin Q&A qismini o‘qing; brauzerning sahifa ichida qidirish funksiyasi orqali revenue, outlook kabi so‘zlarni toping, muhim joylarni esa to‘liq stenogramma va audio bilan o‘zaro tekshiring. Prepared remarks — rahbariyatning oldindan tayyorlangan nutqi, undan keyingi savol-javobni to‘liq qamrab olmaydi. Ingliz tili qiyin bo‘lsa, subtitr yoki mashina tarjimasidan yordamchi vosita sifatida foydalanish mumkin, biroq inkor so‘zlari, raqam birligi va davr noto‘g‘ri tarjima qilinishi mumkin. Muhim gapni inglizcha asl matn va audio bilan qayta tekshiring.
Tinglashdan oldin bo‘sh jadval oching va ma’lumotlarni aralashtirmaslik uchun doimiy belgilar qo‘ying:
| Belgi | Faqat nima yoziladi | Eng kamida nima qayd etiladi |
|---|---|---|
| F — amalga oshgan fakt | Tugagan chorak natijasi | Ko‘rsatkich, qiymat, davr, taqqoslash bazasi, manba |
| G — prognoz (guidance) | Rahbariyatning kelajak bo‘yicha kutishi | Prognoz davri, oraliq, faraz, asl gap joyi |
| Q — savol-javob | Tahlilchi savoli va rahbariyat javobi | Nima so‘raldi, nima javob berildi, qaysi qism javobsiz qoldi |
| J — shaxsiy xulosa | Ma’lumot asosidagi o‘z talqiningiz | Dalil, rad etish sharti, keyingi tekshiruv nuqtasi |
Bitta gapda ayni chorak natijasi ham, kelajak kutishi ham bo‘lsa, uni F va G qatorlariga ajrating. Joy tejash uchun birlashtirmang. Bu jadvalga faqat tekshiriladigan ma’lumot kiradi; xarid-sotuv qarori va pozitsiya hajmini alohida qayd eting.
1-bosqich: raqamlardan oldin «davr va manba»ni yozing
Qaydning yuqorisida oltita maydon bo‘lsin: kompaniya, chorak tugagan sana, e’lon sanasi, manba URL manzili, valyuta yoki birlik va o‘qilgan versiya. Har bir raqam yoniga manbadagi joyni ham yozing, masalan, «press-reliz — chorak xulosasi» yoki «daromadlar hisoboti — Total revenue». Bu keyinchalik faqat URL manzillar ro‘yxatidan ko‘ra tezroq tekshirish imkonini beradi.
Jonli efir sahifasi, press-reliz va rasmiy topshiruv hujjatidagi sanalar turlicha bo‘lsa, bu darhol ziddiyat degani emas. Avval «natija qamrab olgan davr» bilan «ma’lumot e’lon qilingan vaqt»ni ajrating. Rasmiy stenogramma hali chiqmagan bo‘lsa, rasmiy taqdimot va press-relizni saqlang, stenogrammani keyin qo‘shing; rahbariyatning asl so‘zlari o‘rnini uchinchi tomon bayoni bilan to‘ldirmang.
2-bosqich: amalga oshgan natijalarni «fakt» ustuniga kiriting
Faqat tugagan davr natijalarini ko‘chiring va taqqoslash bazasi hamda hisob usulini saqlang. Daromad, operatsion foyda, sof foyda va bir aksiya uchun foydani alohida yozing; yillik va choraklik o‘sishni aralashtirmang. «Doimiy valyuta kursida» o‘sish berilsa, reported (hisobotdagi) va constant currency (doimiy valyuta kursidagi) ko‘rsatkichlarni alohida ustunlarda saqlang. Ikkinchisi valyuta ta’sirini chiqarib tashlaydigan qo‘shimcha tahliliy ko‘rsatkich bo‘lib, boshqa bir amaldagi daromad summasi emas.
Qisqa misolda faqat Microsoftni olaylik. FY26 Q4 press-reliziga ko‘ra, 2026-yil 30-iyunda tugagan chorakdagi jami daromad 90 007 mln AQSH dollari, o‘tgan yilning mos choragida esa 76 441 mln AQSH dollari bo‘lgan. Hisob:
(90 007 − 76 441) ÷ 76 441 × 100% = 17,7470205779…%
Bu taxminan 17,75%, butun foizga yaxlitlanganda 18% bo‘ladi va kompaniya e’lon qilgan hisobotdagi o‘sishga mos keladi. Ushbu hisob faqat jami daromadning yillik o‘sishini tekshiradi; undan keyingi chorak natijasini chiqarib bo‘lmaydi. Taxminan 17,75%ni kompaniya e’lon qilgan doimiy valyuta kursidagi 17% bilan bir ko‘rsatkich deb yozmang. Asl qiymatlar, birlik va hisob usuli Microsoft FY26 Q4 press-relizi va moliyaviy jadvallarida berilgan.
Kompaniya GAAP va non-GAAP natijalarini birga bersa, avval GAAPni asos qilib oling, keyin non-GAAPdan chiqarilgan bandlarni va kompaniya taqdim etgan solishtirma jadvalni yozing. Non-GAAP qo‘shimcha qarashdir; uni GAAPdan rasmiyroq yoki biznesni har doim aniqroq ifodalaydi deb taqdim etmang. Microsoftning ushbu chorakdagi non-GAAP sof foydasi va bir aksiya uchun foydasi OpenAI investitsiyalari ta’sirini chiqarib tashlaydi va kompaniya o‘sha sahifada moslashtirish jadvalini ham bergan. Bu tuzatishni boshqa kompaniyalarga avtomatik qo‘llab bo‘lmaydi.
3-bosqich: rahbariyat gaplarini «izoh» va «prognoz»ga ajrating
Prepared remarks qismini tinglaganda har bir gapni bitta toifaga kiriting: amalga oshgan natija, sabab izohi, kelajak prognozi yoki uzoq muddatli maqsad. Expect, should, approximately, range kabi so‘zlar odatda kelajakka oid bo‘ladi; bunday gapni va’da shaklida qayta yozmang.
Prognoz ustunida kamida «ko‘rsatkich, prognoz davri, oraliq yoki yo‘nalish, faraz va asl gap joyi» bo‘lsin. Masalan, Microsoft konferensiyada FY2027 Q1 uchun kompaniya daromadi prognozini 89,85–90,95 mlrd AQSH dollari deb ko‘rsatgan; bu 89 850–90 950 mln AQSH dollariga teng. Kompaniya valyuta kursiga oid farazlarni ham alohida bayon qilgan. Bu rahbariyat 2026-yil 29-iyulda bergan, o‘sha sanaga bog‘langan kelajak prognozi; uni 2026-yil 30-iyunda tugagan chorak daromadi yoki keyinchalik amalga oshgani tasdiqlangan daromad sifatida yozmang. Manba: Microsoft FY26 Q4 konferensiyasi stenogrammasi. Kelajak haqidagi bayonotlar faraz va noaniqliklarga bog‘liq, amaldagi natija sezilarli farq qilishi mumkin.
4-bosqich: tahlilchi savoli va rahbariyat javobini juftlab yozing
Q&A bo‘limida uchta ustun yetarli: savol mavzusi, rahbariyatning to‘g‘ridan-to‘g‘ri javobi, javobsiz qolgan qism yoki qo‘shilgan shart. Savolning o‘zi kompaniya fakti emas. Tahlilchi savolda keltirgan raqamni ham kompaniyaning rasmiy hujjati bilan tekshiring. Rahbariyat savoldan chetga chiqib, uzoq muddatli strategiya haqida gapirsa, «to‘g‘ridan-to‘g‘ri javob berilmadi» deb belgilang; uning o‘rniga xulosa to‘qimang.
Oldingi qaydni o‘zgartirishi mumkin bo‘lgan savol-javoblarni birinchi o‘rinda belgilang: prognoz farazlari, talab va quvvat cheklovi, narx bilan foydalanish hajmining hissasi, xarajatlar vaqti, bir martalik bandlar. Ohang ehtiyotkorlashgani kuzatuv sifatida yozilishi mumkin, ammo u yakka holda faoliyat yomonlashganining dalili emas.
5-bosqich: shaxsiy xulosani oxirida yozing va tekshiruv nuqtasini belgilang
O‘z fikringizni alohida «J — shaxsiy xulosa» ustuniga yozing va uni keyingi chorakda tekshirish mumkin bo‘lgan shaklga keltiring: hozirgi talqinim — dalil — rad etish sharti — keyingi tekshiruv bandi. Masalan: «Agar prognoz oralig‘ining o‘rtasi ayni chorak natijasidan past bo‘lsa, avval mavsumiylik va taqqoslash bazasini tekshirish kerak; keyingi chorakda amaldagi daromad va kompaniya izohi bilan tekshiriladi». Buni «o‘sish albatta sekinlashadi» yoki aksiya narxi yo‘nalishi shaklida yozmang.
Konferensiyadan keyingi uzaytirilgan savdo vaqtida narx tez o‘zgarishi mumkin, ammo narx reaksiyasi hisobot mazmunining to‘g‘ri yoki noto‘g‘riligini isbotlamaydi. Savdo qilishni rejalashtirsangiz, bozor oldi va bozor yopilgandan keyingi likvidlik, spred va sirpanish risklarini alohida ko‘rib chiqing; bitta gapni eshitib bozor narxidagi buyurtma bilan quvmang.
Ma’lumot to‘liq bo‘lmasa yoki manbalar zid kelsa nima qilish kerak?
- Faqat audio bor, stenogramma yo‘q: raqamlarni avval press-reliz va taqdimotdan yozing. Aniq ibora kerak bo‘lsa, audiodagi vaqt belgisini qayd eting va stenogramma chiqqach tekshiring.
- Stenogramma bilan audio farq qiladi: iborani audio orqali tekshiring, «stenogramma versiyasi / olingan sana»ni saqlang. Ma’noga ta’sir qiladigan farqni izohsiz tuzatib yubormang.
- Press-reliz va taqdimot birliklari boshqa-boshqa: hisoblashdan oldin barchasini bitta birlikka aylantiring va asl qiymatlarni saqlang. Million, milliard va bir aksiya uchun summani bevosita qo‘shmang.
- Yillik o‘sish e’lon qilingan foizga qayta hisoblanmaydi: yaxlitlash, taqqoslash bazasi, valyuta usuli, qo‘shib olish yoki buxgalteriya tasnifi o‘zgarishini tekshiring. Baribir mos kelmasa, «tekshirilishi kerak» deb belgilang; kompaniya raqamini o‘zingizcha tuzatmang.
- Rahbariyat prognozni yangilaydi: oldingi prognoz, yangilangan sana va yangi oraliqni saqlang. Eski qiymatni shunchaki almashtirsangiz, kutilma qanday o‘zgarganini ko‘ra olmaysiz.
Tugallash ro‘yxati: bir sahifalik qayd kamida quyidagilarga javob bersin
- Chorak tugagan sana, natijalar e’lon qilingan sana, konferensiya sanasi va manba URL manzilini ayta olaman.
- Har bir asosiy raqamda birlik, taqqoslash bazasi, GAAP/non-GAAP va hisobotdagi/doimiy valyuta kursidagi hisob usuli ko‘rsatilgan.
- Amalga oshgan natija, sabab izohi, kelajak prognozi, tahlilchi savoli va shaxsiy xulosa alohida ustunlarda saqlangan.
- Kamida bitta yillik o‘sish yoki marjani qo‘lda hisobladim va rasmiy jadvaldan surat hamda maxrajni topa olaman.
- Savol-javobdagi bevosita javob berilmagan joylar, qo‘shimcha farazlar va tekshirilishi kerak bo‘lgan bandlar belgilangan.
- Shaxsiy xulosada rad etish sharti va keyingi tekshiruv bandi bor; prognoz va’da yoki aksiya narxi bashorati sifatida yozilmagan.
Shu olti band bajarilsa, sizda shunchaki «tingladim va yaxshi yoki yomon tuyuldi» degan taassurot emas, balki keyingi chorakda har bir ustunini qayta tekshirish, tuzatish va taqqoslash mumkin bo‘lgan tadqiqot qaydi qoladi.
Faqat stenogrammani o‘qib, audioni tinglamasa bo‘ladimi?
Birinchi tartiblashda tezlik uchun avval stenogrammani o‘qish mumkin. Ammo muhim javoblarni audiodan qayta tinglab, pauza, raqam va tushib qolgan so‘zlarni tekshirish ma’qul. Rasmiy stenogramma bo‘lmasa, audio vaqt belgisi ayniqsa muhim.
Nega bozor kutishlari bilan darhol taqqoslamaymiz?
Bozor konsensusi manbasi, yangilanish vaqti va namunasi turlicha bo‘lishi mumkin. Kuzatiladigan manba bo‘lmasa, «kutilmadan yuqori» iborasini fakt ustuniga kiritmang. Ushbu jarayonda avval kompaniyaning o‘z natijalari va prognozi bo‘yicha asl qayd tayyorlanadi.