風險與帳戶安全
最大回撤怎麼算?用美股歷史跌幅訂出投資組合的風險預算
帳戶從高點跌了 25% 算不算正常?先用公式算出自己的最大回撤(含入金出金的處理),再對照 FRED 收盤數據裡 S&P 500 與 NASDAQ 過去跌過多深、多久回到前高,倒推股票部位上限與跌到哪裡該做什麼。
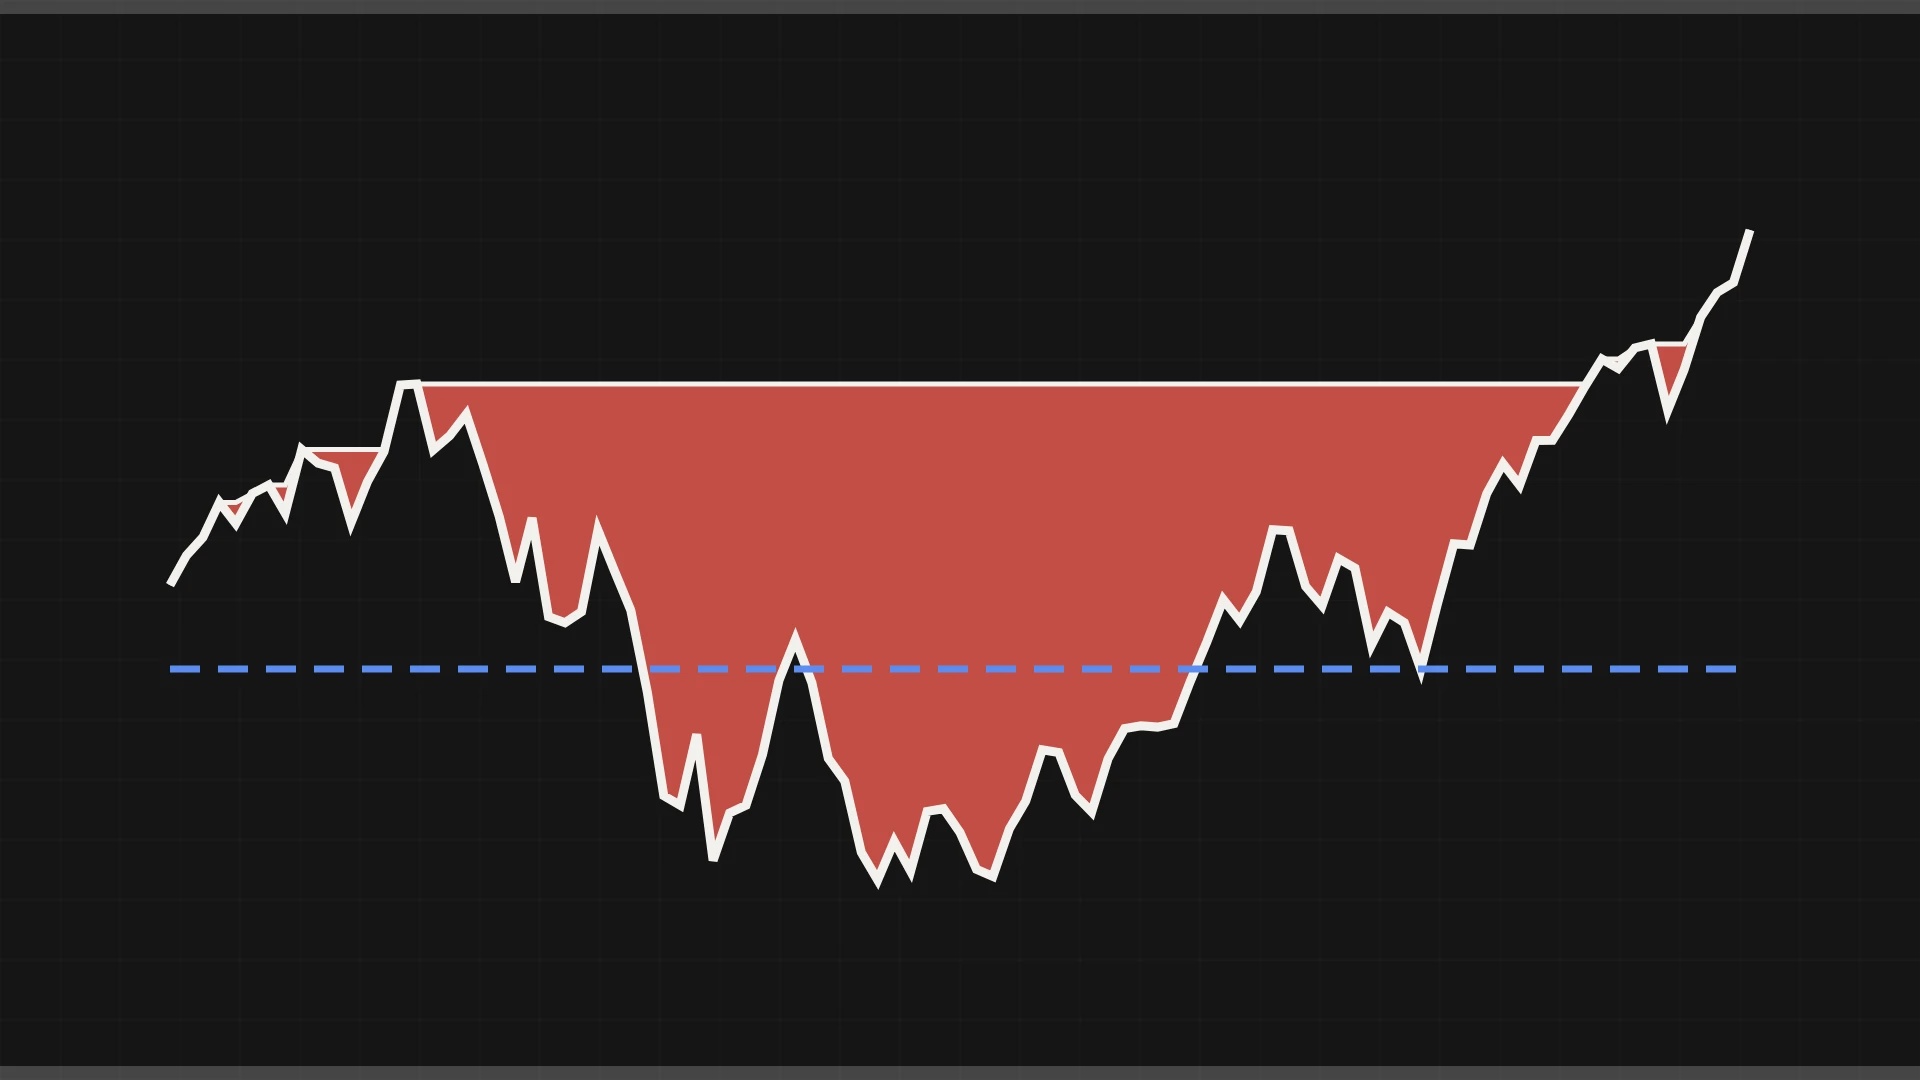
帳戶從最高點跌了 25%,該不該擔心?答案不在那個百分比本身,而在你事先有沒有定好「最多能接受跌多少」。這篇先把最大回撤(Maximum Drawdown)算清楚,再用美股指數真實的歷史跌幅,倒推出投資組合裡股票部位可以放多少,以及跌到哪裡要做什麼。
最大回撤怎麼算:從前高到谷底的跌幅
最大回撤只看一段期間內「從某個最高點跌到之後最低點」的最大幅度:
回撤 = (谷底值 − 之前的最高值) ÷ 之前的最高值
假設(示範用數字)你的帳戶總值曾到 12,500 美元,之後最低跌到 9,000 美元:
(9,000 − 12,500) ÷ 12,500 = −28%
三個容易混淆的地方:
- 前高必須在谷底之前。谷底之後才出現的新高點不算。
- 它不是虧損。你從 10,000 美元開始,帳戶仍可能高於本金,但回撤已經 −28%,因為你曾經擁有 12,500。
- 它是期間內最大的那一次。一年裡跌了三次,取最深的一次。
自己的帳戶有入金出金時,要先扣掉資金進出
直接拿帳戶總值算會被入金掩蓋。延續上例:帳戶跌到 9,000 時你又入金 3,000,帳戶變成 12,000,看起來只比前高少 4%,實際投資虧損仍是 28%。
比較穩的做法是每月記一次「淨值指數」:
- 第一個月設為 100。
- 每月報酬 =
(月底總值 − 本月淨入金) ÷ 上月底總值 − 1(假設資金在月底進出;出金時淨入金為負數)。 - 新指數 = 上月指數 × (1 + 每月報酬)。
- 用這條指數套上面的回撤公式。
券商對帳單通常會列出期間的入金、出金和期末資產,這三個欄位就夠用。
跌了之後要漲多少才回到原點
回撤和回本漲幅不是對稱的:
回本所需漲幅 = 1 ÷ (1 − 回撤幅度) − 1
| 回撤 | 回到前高需要上漲 |
|---|---|
| −20% | +25.0% |
| −28% | +38.9% |
| −33.9% | +51.3% |
| −50% | +100% |
| −77.9% | +353% |
跌得越深,回本需要的漲幅越不成比例。這也是為什麼要在下跌之前就先定好上限,而不是跌到一半才想。
美股指數過去真的跌過多深:FRED 收盤數據
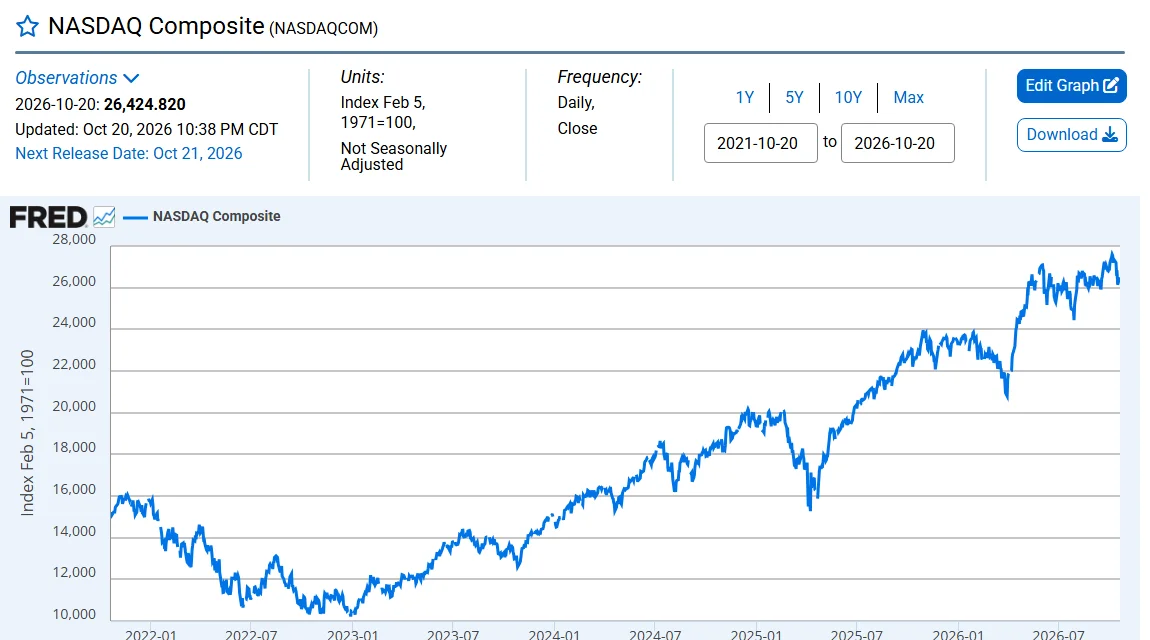
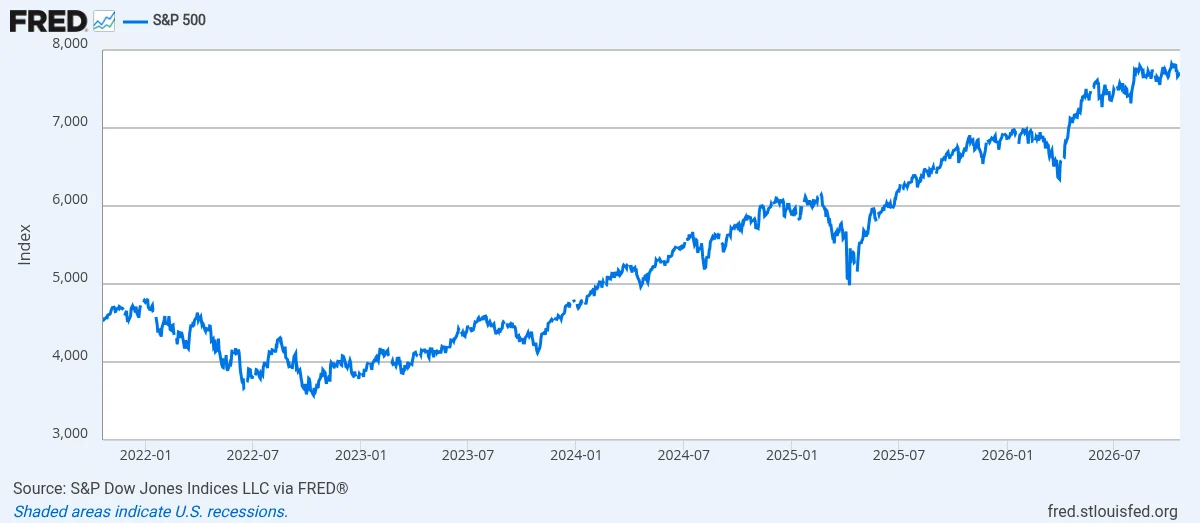
以下數字是用聖路易聯邦準備銀行 FRED 資料庫的每日收盤價計算(S&P 500、NASDAQ Composite,資料取到 2026-10-20),列出跌幅超過 15% 的幾段。「回到前高」指收盤價第一次重新站上前高的日期。
S&P 500(FRED 只提供最近 10 年)
| 前高 | 谷底 | 回撤 | 回到前高 |
|---|---|---|---|
| 2018-09-20 | 2018-12-24 | −19.78% | 2019-04-23 |
| 2020-02-19 | 2020-03-23 | −33.92% | 2020-08-18 |
| 2022-01-03 | 2022-10-12 | −25.43% | 2024-01-19 |
| 2025-02-19 | 2025-04-08 | −18.90% | 2025-06-27 |
NASDAQ Composite(節錄 1998 年以後)
| 前高 | 谷底 | 回撤 | 回到前高 |
|---|---|---|---|
| 1998-07-20 | 1998-10-08 | −29.55% | 1998-11-27 |
| 2000-03-10 | 2002-10-09 | −77.93% | 2015-04-23 |
| 2020-02-19 | 2020-03-23 | −30.12% | 2020-06-08 |
| 2021-11-19 | 2022-12-28 | −36.40% | 2024-02-29 |
| 2024-12-16 | 2025-04-08 | −24.32% | 2025-06-27 |
讀這兩張表時要記得:
- 這是價格指數,不含股息。含息的總報酬回撤會淺一點、回本會快一點;你買的 ETF 實際表現還要再扣掉費用與追蹤差異,見 ETF 追蹤誤差怎麼看。
- 用的是收盤價。盤中最低點更深,2020 年 3 月那段就是如此。
- 最近 10 年不等於最壞情況。只看 S&P 500 的 10 年資料,最深是 −33.92%;把 NASDAQ 拉回 2000 年,會看到 −77.93% 和將近 15 年才回到前高。
- 個股沒有這種參考值。單一公司可能下市、歸零,算預算時要假設它可能全部虧損。
風險預算:先決定最多能虧多少,再倒推股票部位
風險預算是把「我能接受的最大帳面虧損」寫成一個數字,再拿它去限制部位大小。它和單筆交易的停損是兩件事:停損管一筆交易虧多少,風險預算管整個帳戶從高點最多跌多少。單筆交易的算法見交易日誌怎麼寫:部位大小、停損與退出條件。
第一步:用金額寫下上限
不要只寫百分比。假設帳戶 20,000 美元,你判斷最多能承受帳面少 4,000 美元,而且不會因此在低點賣掉、也不影響生活開支,那預算就是 −20%。
判斷能不能承受,至少問自己三件事:這筆錢未來幾年會不會要用、跌到這個金額時薪資收入是否還在、過去真的看過帳戶少這麼多時自己做了什麼。
第二步:替每類資產選一個壓力跌幅
從上面的歷史表各取一個你願意當成「壓力情境」的數字,並寫下取哪一段:
- 大盤 ETF(S&P 500):取 2020 年的 −33.92%
- 偏科技的 ETF(NASDAQ 類):取 2022 年的 −36.40%;若要涵蓋 2000 年那種情況,取 −77.93%
- 個股:取 −100%
- 現金、貨幣市場基金:視為 0
這一步沒有標準答案,但數字一定要來自真實資料,而且選定後就不要因為最近行情好而調淺。
第三步:算組合的壓力回撤
組合壓力回撤 = Σ(各資產權重 × 該資產的壓力跌幅)
假設的組合:S&P 500 ETF 60%、NASDAQ 類 ETF 20%、現金 20%。
0.6 × 33.92% + 0.2 × 36.40% + 0.2 × 0% = 20.35% + 7.28% = 27.63%
壓力回撤約 −27.6%,超過 −20% 的預算。這個算法假設各資產同時跌到最深,比實際略保守;兩段跌幅發生在不同年份,只是借用來估上限。
第四步:反推股票部位上限
只持有一種股票資產時:
股票部位上限 = 風險預算 ÷ 壓力跌幅
- 只買 S&P 500 ETF:
20% ÷ 33.92% ≈ 59.0%,其餘放現金或低波動資產。 - 只買 NASDAQ 類 ETF,以 2022 年為壓力:
20% ÷ 36.40% ≈ 54.9%。 - 同樣的 NASDAQ 類 ETF,以 2000 年為壓力:
20% ÷ 77.93% ≈ 25.7%。
最後兩行差了一倍多,說明「選哪一段歷史當壓力」比公式本身更重要。
有個股時,先把預算切一塊給它:例如 20% 預算裡分 3% 給一檔個股,壓力跌幅 −100%,這檔個股部位上限就是帳戶的 3%。
槓桿 ETF 的壓力跌幅不能直接用指數跌幅乘以倍數估,持有期間的路徑會讓偏離更大,見槓桿和反向 ETF 為什麼不適合長期持有。
跌到哪裡做什麼:事先寫好的三個檢查點
下面是一種示範寫法,數字依你的預算替換。重點是在帳戶還沒跌之前就寫下來:
| 回撤用掉預算 | 以 −20% 預算為例 | 事先寫好的動作 |
|---|---|---|
| 50% | 帳戶從高點跌 10% | 停止新增股票部位;確認現金部位與生活預備金沒有被動用 |
| 75% | 跌 15% | 重算每類資產的實際權重與壓力回撤,檢查有沒有部位因為加碼而超過上限 |
| 100% | 跌 20% | 依第四步的公式,把股票部位降回「剩餘可承受虧損」允許的大小;用限價單分批執行 |
這三步的目的是讓你在壓力下照表操作,而不是在最低點一次清倉。
還要事先決定兩件事:
- 回撤從哪個高點算:從淨值指數的歷史最高點算,或每年年初重設一次。兩種都可以,選一種寫下來,不要跌了之後改。
- 預算什麼時候重新放大:例如淨值重新創新高之後,或每年檢查一次時;不要因為剛反彈就立刻把部位加回去。
常見算錯的地方
- 入金把回撤藏起來:一定要用扣掉資金進出的淨值指數。
- 只用最近幾年當最壞情況:S&P 500 在 FRED 只有 10 年資料,壓力情境至少要知道 2000–2002 年 NASDAQ 那一段存在。
- 把百分比當成全部:同樣 −20%,帳戶 5,000 美元和 500,000 美元的承受度完全不同,預算要用金額寫。
- 把單筆停損加總當成組合預算:好幾筆部位在同一個大跌日一起跳空,停損未必能在設定價成交。
- 把歷史回撤當成上限:歷史表只告訴你「至少跌過這麼深」,下一次可能更深。
資料來源
- FRED,S&P 500(SP500),每日收盤,資料提供者為 S&P Dow Jones Indices,僅提供最近 10 年:https://fred.stlouisfed.org/series/SP500
- FRED,NASDAQ Composite Index(NASDAQCOM),每日收盤,1971-02-05 = 100:https://fred.stlouisfed.org/series/NASDAQCOM
- 兩組數據皆於 2026-10-21 下載(最新一筆為 2026-10-20),回撤與回到前高日期為本文依收盤價計算。