
費用與產品比較
換匯成本怎麼算?新臺幣換美元的匯差、手續費與資產轉換
用臺灣銀行 2026/09/29 的實際牌告匯率,把換匯成本拆成匯差、固定手續費與資產轉換三段,換算成百分比,並算出 10 萬新臺幣換美元與換回來各損失多少。
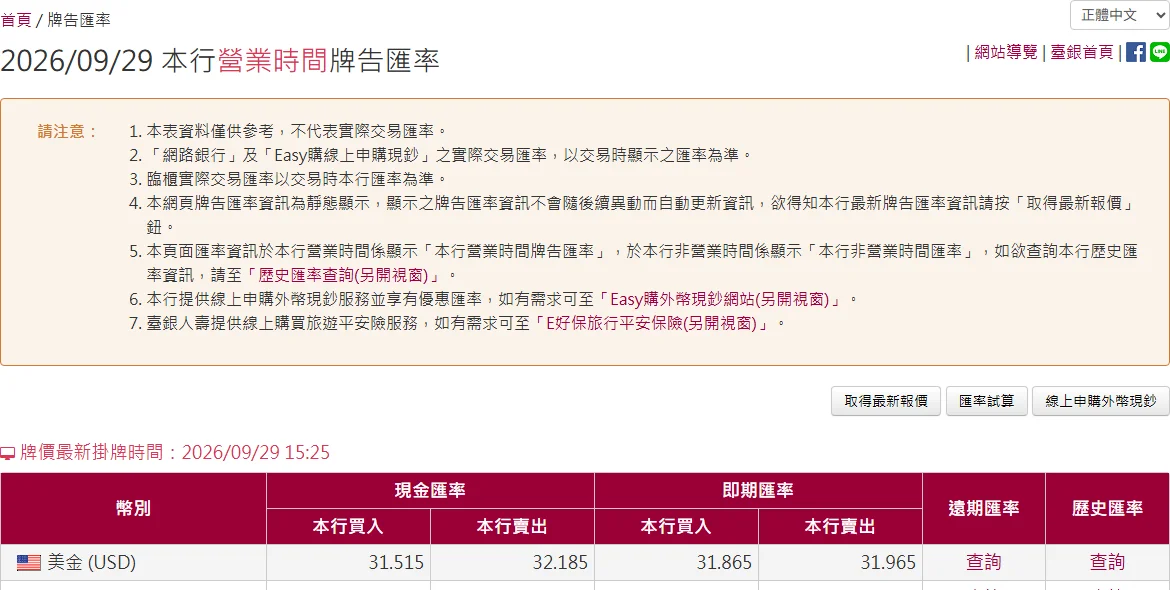
把新臺幣換成美元去買美股,真正花掉的錢不只是「匯率 × 金額」。銀行牌告的買入價與賣出價之間有一段差距,匯款還有固定手續費,如果中途再把美元轉成其他結算資產,又多一層費率。這篇用臺灣銀行 2026 年 9 月 29 日的實際牌告數字,示範怎麼把這幾段成本拆開、換成百分比,並算出「換一次」與「換回來」各要付多少。
臺灣銀行牌告匯率頁(2026/09/29 15:25 掛牌)。同一天的美金,現金賣出比即期賣出貴了 0.22 元。來源:rate.bot.com.tw
動手前先準備三個數字
- 你實際成交的匯率:網銀或臨櫃換匯時畫面顯示的那一個,而不是新聞上的匯率。臺灣銀行在牌告頁第 1、2 條就寫明:牌告「僅供參考,不代表實際交易匯率」,網路銀行以交易時顯示的匯率為準。
- 一個參考中間價:用同一家銀行、同一時間的即期買入價與賣出價取平均即可,不要拿不同日期、不同來源的數字比。
- 所有固定費用:匯出手續費、郵電費、中間行或收款行扣費。這些在銀行的費用表裡,每家不同,本文算例用的是假設值。
另外要知道,依中央銀行《外匯收支或交易申報辦法》,個人每年累積結購或結售金額未超過 500 萬美元者,可以直接辦理;超過就需要另外核准。一般投資金額遠低於此,但大額一次性換匯前值得先確認。
匯差怎麼換算成百分比
牌告表上「本行賣出」是你買美元要付的價格,「本行買入」是你賣美元能拿到的價格。以 2026/09/29 15:25 的美金即期匯率為例:
| 項目 | 數字 |
|---|---|
| 即期本行買入 | 31.865 |
| 即期本行賣出 | 31.965 |
| 參考中間價(兩者平均) | 31.915 |
| 買美元時高於中間價 | (31.965 − 31.915) ÷ 31.915 ≈ 0.157% |
| 現金本行賣出 | 32.185 |
| 用現金匯率買美元高於即期中間價 | (32.185 − 31.915) ÷ 31.915 ≈ 0.846% |
同一天、同一家銀行,用現鈔買美元的成本是即期的五倍多。要匯到海外帳戶的資金應該走即期(帳戶對帳戶)匯率,不需要提領美元現鈔。
一次換匯的成本算例
假設用 100,000 新臺幣按即期賣出價買美元:
- 實得:100,000 ÷ 31.965 ≈ 3,128.39 美元
- 若按中間價:100,000 ÷ 31.915 ≈ 3,133.32 美元
- 匯差成本:約 4.93 美元,折合約 157 新臺幣
如果改用現金賣出價 32.185,只能拿到約 3,107.04 美元,比中間價少約 26.28 美元。
換出去再換回來:來回成本
很多人忽略的是,賣股之後把美元換回新臺幣,還要再付一次匯差。若匯率不變,3,128.39 美元按即期買入價 31.865 換回,得到約 99,687 新臺幣,來回損失約 313 元,約 0.31%。這還沒算任何手續費,也就是說,股票本身要先漲 0.31% 才打平換匯成本。
固定費用對小額資金的影響
匯出手續費多半是固定金額,所以金額越小,比例越高。以下用假設的 600 新臺幣固定費用(請換成你銀行費用表上的實際數字):
| 換匯金額 | 固定費用佔比 |
|---|---|
| 30,000 新臺幣 | 600 ÷ 30,000 = 2.0% |
| 300,000 新臺幣 | 600 ÷ 300,000 = 0.2% |
同樣一筆費用,小額分十次匯出的成本是一次匯出的十倍。若本來就打算定期投入,先評估「累積到一定金額再匯」是否比每月匯款划算。
資產轉換成本:把每一段加起來
資金到了海外帳戶,有時還要再轉換一次,例如把美元轉成平台要求的結算資產。總成本可以寫成:
總成本率 ≈ 匯差率 + 固定費用 ÷ 金額 + 每段轉換的費率與價差
以 300,000 新臺幣、即期匯差 0.157%、假設固定費用 600 元(0.2%)、假設再轉換一次的費率 0.1% 為例:
- 0.157% + 0.2% + 0.1% ≈ 0.457%,約 1,371 新臺幣
- 出場時若要沿原路換回,還會再付一次類似的成本
轉換那一段如果是穩定幣,除了手續費還有價格偏離 1 美元的風險,這部分不在本文展開。
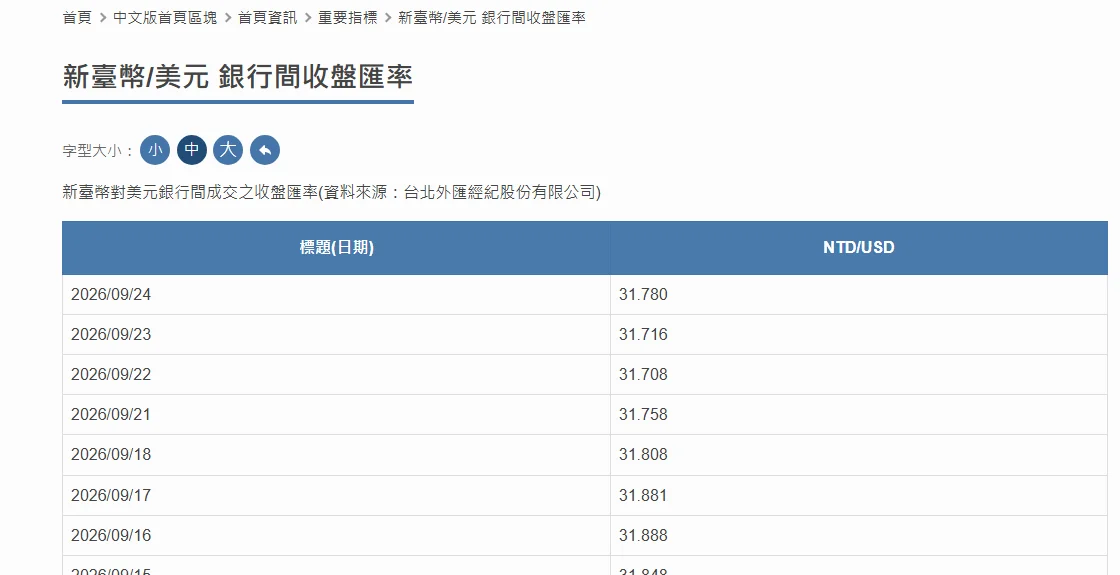 中央銀行公布的銀行間收盤匯率,是銀行之間的成交價,一般人換不到這個價。更新有延遲,不能拿來和當天的牌告直接比。來源:cbc.gov.tw
常見異常與判斷方法
- 匯率跟牌告不一樣:先看是不是非營業時間。臺灣銀行牌告頁說明,非營業時間顯示的是「非營業時間匯率」,與營業時間的牌價不同。
- 到帳金額比預期少十幾到幾十美元:多半是中間行或收款行扣費,匯出時選擇的費用負擔方式(由誰付)會影響結果,向匯出銀行索取電文或扣費明細確認。
- 拿銀行間匯率來比,覺得被坑很多:銀行間收盤匯率是批發價,且公布日期落後,適合看趨勢,不適合當作你能成交的價格。
- 把現金匯率當成即期匯率:現鈔涉及保管與運送,價差本來就大,匯款到海外帳戶不需要用現金匯率。
完成檢查表
- 記下實際成交匯率,而不是新聞匯率
- 用同一銀行、同一時間的即期買入/賣出算中間價與匯差率
- 查到自己銀行的匯出手續費與郵電費,換算成本次金額的百分比
- 確認匯款費用負擔方式,預留中間行扣費
- 若還要轉換成其他結算資產,把那一段的費率與價差加進總成本
- 算出「來回成本」,知道投資至少要賺多少才打平
延伸閱讀
- 持有 ADR 時匯率會怎麼影響股價與配息,可以參考ADR 的託管費、匯率與退市風險核對方法。
- 換匯只是其中一段成本,下單時的價差另外計算,詳見盤前盤後為什麼更容易滑價。
- 想把每一筆換匯和交易成本留下紀錄,可以搭配交易日誌的部位大小與退出條件寫法。